Domain probeexamen.de kaufen?
Wir ziehen mit dem Projekt
probeexamen.de um.
Sind Sie am Kauf der Domain
probeexamen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain probeexamen.de kaufen?
Was sind halbsynthetische Kunststoffe und synthetische Kunststoffe?
Halbsynthetische Kunststoffe sind Materialien, die aus einer Kombination von natürlichen Rohstoffen und chemisch modifizierten Verbindungen hergestellt werden. Sie werden oft als Verbundwerkstoffe bezeichnet und haben Eigenschaften, die sowohl natürlichen als auch synthetischen Kunststoffen ähneln. Synthetische Kunststoffe hingegen werden vollständig aus chemisch hergestellten Verbindungen hergestellt. Sie werden oft als Polymerwerkstoffe bezeichnet und haben eine breite Palette von Eigenschaften, die je nach Zusammensetzung variieren können. Synthetische Kunststoffe sind in der Regel langlebig, vielseitig einsetzbar und können in verschiedenen Formen und Größen hergestellt werden. **
Was ist das Ergebnis von 35?
Das Ergebnis von 35 ist 35. **

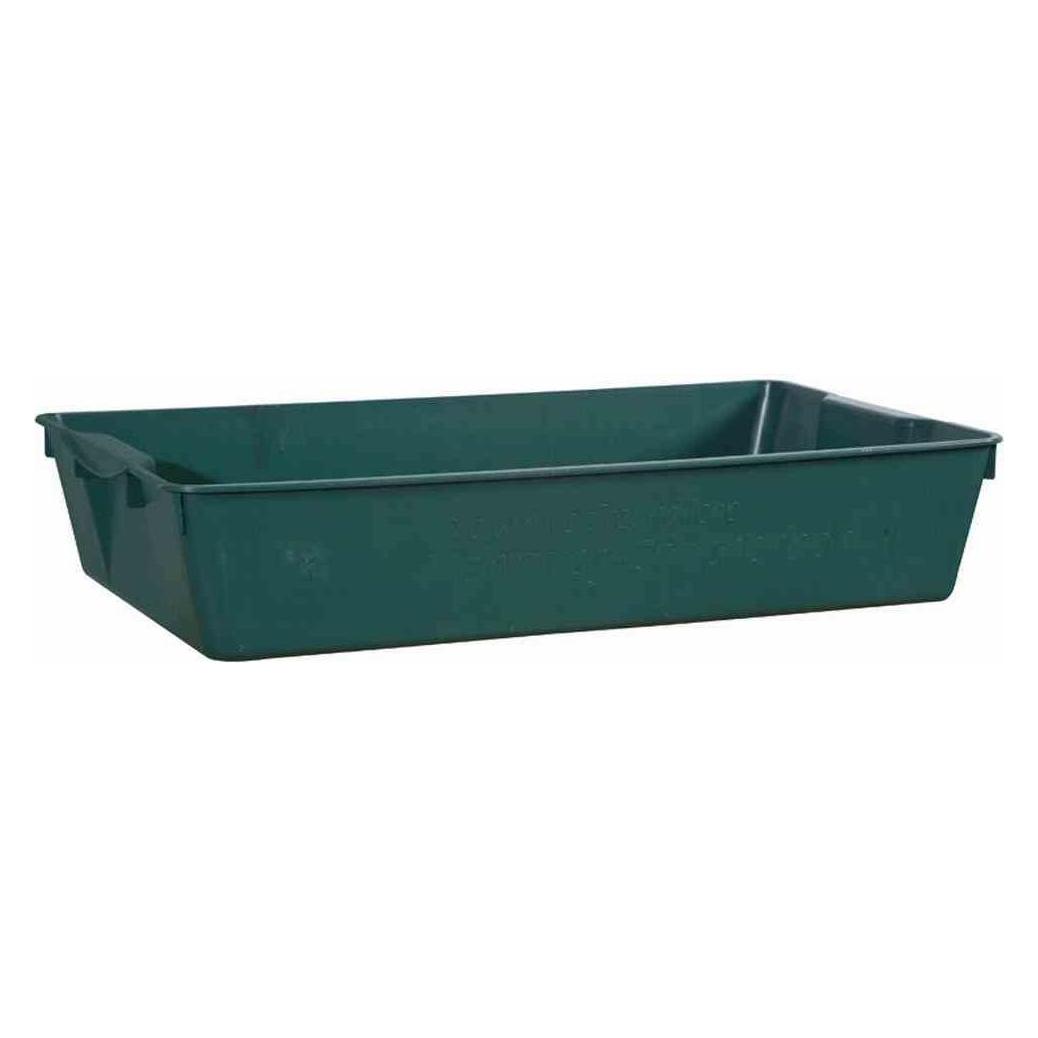
Ähnliche Suchbegriffe für Teterower-Kunststoffe-Drehstapelbehälter-35
Top-Angebote
Produkte zum Begriff Teterower-Kunststoffe-Drehstapelbehälter-35:
-
Drehstapelbehälter PP gelb L400xB280xH180mmaus Polypropylen (PP) · können ineinander geschachtelt oder nach einer 180° Drehung mühelos aufeinander gestapelt werden · leicht zu handhaben · lebensmittelecht · temperaturbeständig von -20 °C bis +80 °C · bedingt beständig gegen Öle, Benzin und Säuren (bitte anfragen) Weitere technische Eigenschaften: · Innenhöhe: 175mm · Innenlänge: 275mm · Innenbreite: 210mm · Temperaturbereich: -20 bis +80°C · Tragfähigkeit: 13kg12,29 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Drehstapelbehälter PP gelb L300xB200xH150mmaus Polypropylen (PP) · können ineinander geschachtelt oder nach einer 180° Drehung mühelos aufeinander gestapelt werden · leicht zu handhaben · lebensmittelecht · temperaturbeständig von -20 °C bis +80 °C · bedingt beständig gegen Öle, Benzin und Säuren (bitte anfragen) Weitere technische Eigenschaften: · Innenhöhe: 145mm · Innenlänge: 210mm · Innenbreite: 145mm · Temperaturbereich: -20 bis +80°C · Tragfähigkeit: 6kg8,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wertstoffkennzeichnung "Kunststoffe", Folie, 300x300 mmWertstoffkennzeichnung Kunststoffe Material: Folie selbstklebend Format: 30 x 30 cm Textfarbe: Schwarz Grundfarbe: Weiß Basis-Mengeneinheit: Stück Material: Folie Menge pro Einheit: 1 Mengeneinheit: Stück Alternative Nr.: 2613F30 Breite in mm: 300...10,89 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
AVELI ECO Feuchttücher für KunststoffeReinigungstücher Vhlčené Reinigungstücher AVELI ECO, Feuchttücher für KunststoffeNatürliche, effektive AVELI ECO Tücher, bestimmtzur Reinigung von Bürogeräten, insbesondere von Kunststoffen. Dank der Rezeptur mit natürlichem4,49 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Sind Kunststoffe Naturprodukte?
Nein, Kunststoffe sind keine Naturprodukte. Sie werden aus verschiedenen chemischen Verbindungen hergestellt, die in der Regel aus Erdöl oder Erdgas gewonnen werden. Kunststoffe sind synthetische Materialien, die durch den Menschen hergestellt werden. **
-
Sind Kunststoffe Polymere?
Ja, Kunststoffe sind Polymere. Polymere sind lange Molekülketten, die aus wiederholenden Einheiten (Monomeren) bestehen. Kunststoffe bestehen aus synthetischen oder halbsynthetischen Polymeren, die durch chemische Reaktionen hergestellt werden. Diese Polymerketten können verschiedene Eigenschaften haben, je nach den verwendeten Monomeren und Herstellungsverfahren. Kunststoffe sind aufgrund ihrer Vielseitigkeit und Anpassungsfähigkeit in vielen Bereichen des täglichen Lebens weit verbreitet. **
-
Wie entstehen Kunststoffe?
Kunststoffe entstehen durch die Polymerisation von Monomeren, bei der kleine Moleküle zu langen Ketten oder Netzwerken miteinander verknüpft werden. Dieser Prozess kann durch verschiedene Verfahren wie z.B. die Additionspolymerisation oder die Kondensationspolymerisation erfolgen. Dabei können unterschiedliche Monomere verwendet werden, um Kunststoffe mit verschiedenen Eigenschaften herzustellen. Nach der Polymerisation werden die Kunststoffe gegebenenfalls noch weiterverarbeitet und zu verschiedenen Produkten wie Verpackungen, Bauteilen oder Textilien verarbeitet. **
-
Wie können alternative Kunststoffe dazu beitragen, die Umweltauswirkungen herkömmlicher Kunststoffe zu reduzieren?
Alternative Kunststoffe wie Biokunststoffe oder recycelte Kunststoffe sind biologisch abbaubar und verursachen weniger Umweltschäden. Sie können dazu beitragen, den Verbrauch von Erdöl zu reduzieren und die Menge an Kunststoffabfällen zu verringern. Durch den Einsatz von alternativen Kunststoffen kann der ökologische Fußabdruck der Kunststoffindustrie insgesamt minimiert werden. **


Wo werden Kunststoffe hergestellt?
Kunststoffe werden in speziellen Produktionsanlagen, den sogenannten Kunststofffabriken, hergestellt. Diese Fabriken befinden sich meist in Industriegebieten oder speziellen Chemieparks. Die Herstellung von Kunststoffen erfolgt durch chemische Prozesse, bei denen verschiedene Ausgangsstoffe wie Erdöl oder Erdgas miteinander reagieren. Die genaue Zusammensetzung und Herstellungsverfahren können je nach Art des Kunststoffs variieren. Nach der Produktion werden die Kunststoffe weiterverarbeitet und zu den unterschiedlichsten Produkten wie Verpackungen, Bauteilen oder Textilien verarbeitet. **
Was sind vollsynthetische Kunststoffe?
Vollsynthetische Kunststoffe sind Materialien, die vollständig aus chemisch hergestellten Verbindungen bestehen, im Gegensatz zu natürlichen Kunststoffen wie Holz oder Kautschuk. Sie werden durch Polymerisation hergestellt, bei der kleine Moleküle zu langen Kettenmolekülen verknüpft werden. Diese Kunststoffe sind oft sehr vielseitig einsetzbar, da ihre Eigenschaften wie Festigkeit, Flexibilität und Haltbarkeit je nach Bedarf angepasst werden können. Beispiele für vollsynthetische Kunststoffe sind Polyethylen, Polypropylen, PVC und Nylon. Sie werden in vielen Bereichen des täglichen Lebens eingesetzt, von Verpackungen über Kleidung bis hin zu medizinischen Geräten. **
Top-Angebote
Produkte zum Begriff Teterower-Kunststoffe-Drehstapelbehälter-35:
-
Teterower Kunststoffe TETEROWER H.G. 31 Gärtnerbox, lebensmittelecht, 58 x 32 x 11 cm, grün (58 x 32 x 11 cm) (32069686)Teterower Kunststoffe TETEROWER H.G. 31 Gärtnerbox, lebensmittelecht, 58 x 32 x 11 cm, grün (58 x 32 x 11 cm) (32069686)14,70 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Drehstapelbehälter PP gelb L400xB280xH180mmaus Polypropylen (PP) · können ineinander geschachtelt oder nach einer 180° Drehung mühelos aufeinander gestapelt werden · leicht zu handhaben · lebensmittelecht · temperaturbeständig von -20 °C bis +80 °C · bedingt beständig gegen Öle, Benzin und Säuren (bitte anfragen) Weitere technische Eigenschaften: · Innenhöhe: 175mm · Innenlänge: 275mm · Innenbreite: 210mm · Temperaturbereich: -20 bis +80°C · Tragfähigkeit: 13kg12,29 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Drehstapelbehälter PP gelb L300xB200xH150mmaus Polypropylen (PP) · können ineinander geschachtelt oder nach einer 180° Drehung mühelos aufeinander gestapelt werden · leicht zu handhaben · lebensmittelecht · temperaturbeständig von -20 °C bis +80 °C · bedingt beständig gegen Öle, Benzin und Säuren (bitte anfragen) Weitere technische Eigenschaften: · Innenhöhe: 145mm · Innenlänge: 210mm · Innenbreite: 145mm · Temperaturbereich: -20 bis +80°C · Tragfähigkeit: 6kg8,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was sind halbsynthetische Kunststoffe und synthetische Kunststoffe?
Halbsynthetische Kunststoffe sind Materialien, die aus einer Kombination von natürlichen Rohstoffen und chemisch modifizierten Verbindungen hergestellt werden. Sie werden oft als Verbundwerkstoffe bezeichnet und haben Eigenschaften, die sowohl natürlichen als auch synthetischen Kunststoffen ähneln. Synthetische Kunststoffe hingegen werden vollständig aus chemisch hergestellten Verbindungen hergestellt. Sie werden oft als Polymerwerkstoffe bezeichnet und haben eine breite Palette von Eigenschaften, die je nach Zusammensetzung variieren können. Synthetische Kunststoffe sind in der Regel langlebig, vielseitig einsetzbar und können in verschiedenen Formen und Größen hergestellt werden. **
-
Was ist das Ergebnis von 35?
Das Ergebnis von 35 ist 35. **
-
Sind Kunststoffe Naturprodukte?
Nein, Kunststoffe sind keine Naturprodukte. Sie werden aus verschiedenen chemischen Verbindungen hergestellt, die in der Regel aus Erdöl oder Erdgas gewonnen werden. Kunststoffe sind synthetische Materialien, die durch den Menschen hergestellt werden. **
-
Sind Kunststoffe Polymere?
Ja, Kunststoffe sind Polymere. Polymere sind lange Molekülketten, die aus wiederholenden Einheiten (Monomeren) bestehen. Kunststoffe bestehen aus synthetischen oder halbsynthetischen Polymeren, die durch chemische Reaktionen hergestellt werden. Diese Polymerketten können verschiedene Eigenschaften haben, je nach den verwendeten Monomeren und Herstellungsverfahren. Kunststoffe sind aufgrund ihrer Vielseitigkeit und Anpassungsfähigkeit in vielen Bereichen des täglichen Lebens weit verbreitet. **
Ähnliche Suchbegriffe für Teterower-Kunststoffe-Drehstapelbehälter-35
-
Wertstoffkennzeichnung "Kunststoffe", Folie, 300x300 mmWertstoffkennzeichnung Kunststoffe Material: Folie selbstklebend Format: 30 x 30 cm Textfarbe: Schwarz Grundfarbe: Weiß Basis-Mengeneinheit: Stück Material: Folie Menge pro Einheit: 1 Mengeneinheit: Stück Alternative Nr.: 2613F30 Breite in mm: 300...10,89 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
AVELI ECO Feuchttücher für KunststoffeReinigungstücher Vhlčené Reinigungstücher AVELI ECO, Feuchttücher für KunststoffeNatürliche, effektive AVELI ECO Tücher, bestimmtzur Reinigung von Bürogeräten, insbesondere von Kunststoffen. Dank der Rezeptur mit natürlichem4,49 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie entstehen Kunststoffe?
Kunststoffe entstehen durch die Polymerisation von Monomeren, bei der kleine Moleküle zu langen Ketten oder Netzwerken miteinander verknüpft werden. Dieser Prozess kann durch verschiedene Verfahren wie z.B. die Additionspolymerisation oder die Kondensationspolymerisation erfolgen. Dabei können unterschiedliche Monomere verwendet werden, um Kunststoffe mit verschiedenen Eigenschaften herzustellen. Nach der Polymerisation werden die Kunststoffe gegebenenfalls noch weiterverarbeitet und zu verschiedenen Produkten wie Verpackungen, Bauteilen oder Textilien verarbeitet. **
-
Wie können alternative Kunststoffe dazu beitragen, die Umweltauswirkungen herkömmlicher Kunststoffe zu reduzieren?
Alternative Kunststoffe wie Biokunststoffe oder recycelte Kunststoffe sind biologisch abbaubar und verursachen weniger Umweltschäden. Sie können dazu beitragen, den Verbrauch von Erdöl zu reduzieren und die Menge an Kunststoffabfällen zu verringern. Durch den Einsatz von alternativen Kunststoffen kann der ökologische Fußabdruck der Kunststoffindustrie insgesamt minimiert werden. **
-
Wo werden Kunststoffe hergestellt?
Kunststoffe werden in speziellen Produktionsanlagen, den sogenannten Kunststofffabriken, hergestellt. Diese Fabriken befinden sich meist in Industriegebieten oder speziellen Chemieparks. Die Herstellung von Kunststoffen erfolgt durch chemische Prozesse, bei denen verschiedene Ausgangsstoffe wie Erdöl oder Erdgas miteinander reagieren. Die genaue Zusammensetzung und Herstellungsverfahren können je nach Art des Kunststoffs variieren. Nach der Produktion werden die Kunststoffe weiterverarbeitet und zu den unterschiedlichsten Produkten wie Verpackungen, Bauteilen oder Textilien verarbeitet. **
-
Was sind vollsynthetische Kunststoffe?
Vollsynthetische Kunststoffe sind Materialien, die vollständig aus chemisch hergestellten Verbindungen bestehen, im Gegensatz zu natürlichen Kunststoffen wie Holz oder Kautschuk. Sie werden durch Polymerisation hergestellt, bei der kleine Moleküle zu langen Kettenmolekülen verknüpft werden. Diese Kunststoffe sind oft sehr vielseitig einsetzbar, da ihre Eigenschaften wie Festigkeit, Flexibilität und Haltbarkeit je nach Bedarf angepasst werden können. Beispiele für vollsynthetische Kunststoffe sind Polyethylen, Polypropylen, PVC und Nylon. Sie werden in vielen Bereichen des täglichen Lebens eingesetzt, von Verpackungen über Kleidung bis hin zu medizinischen Geräten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.