Domain probeexamen.de kaufen?
Wir ziehen mit dem Projekt
probeexamen.de um.
Sind Sie am Kauf der Domain
probeexamen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain probeexamen.de kaufen?
Wann war die deutsche Teilung?
Die deutsche Teilung begann offiziell am Ende des Zweiten Weltkriegs im Jahr 1945, als Deutschland in vier Besatzungszonen aufgeteilt wurde: amerikanisch, britisch, französisch und sowjetisch. Die Teilung wurde dann 1949 mit der Gründung der Bundesrepublik Deutschland im Westen und der Deutschen Demokratischen Republik im Osten formalisiert. Die Grenze zwischen den beiden deutschen Staaten wurde durch den Bau der Berliner Mauer im Jahr 1961 verstärkt. Die deutsche Teilung endete schließlich am 3. Oktober 1990 mit der Wiedervereinigung Deutschlands. **
War die deutsche Teilung vermeidbar?
War die deutsche Teilung vermeidbar? Dies ist eine komplexe Frage, die von verschiedenen historischen Faktoren abhängt. Einige argumentieren, dass die Teilung Deutschlands nach dem Zweiten Weltkrieg aufgrund der geopolitischen Interessen der Siegermächte unvermeidbar war. Andere glauben jedoch, dass mit einer anderen Politik und Diplomatie möglicherweise eine andere Lösung gefunden werden hätte können. Letztendlich bleibt die Frage nach der Vermeidbarkeit der deutschen Teilung offen für Interpretationen und Debatten. **
Ähnliche Suchbegriffe für Teilung
Top-Angebote
Produkte zum Begriff Teilung:
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann war die Teilung Berlins?
Die Teilung Berlins fand während des Kalten Krieges statt, genauer gesagt am 13. August 1961. An diesem Tag begann die Errichtung der Berliner Mauer, die die Stadt in Ost- und West-Berlin teilte. Die Teilung Berlins war ein Ergebnis des Zweiten Weltkriegs und der anschließenden Besatzung durch die Alliierten. Erst mit dem Fall der Berliner Mauer im Jahr 1989 und der Wiedervereinigung Deutschlands im Jahr 1990 endete die Teilung Berlins. **
-
Ist die deutsche Teilung unvermeidbar?
Die deutsche Teilung war nicht unvermeidbar, sondern das Ergebnis politischer Entscheidungen und geopolitischer Interessen nach dem Zweiten Weltkrieg. Die Siegermächte teilten Deutschland in Ost- und Westdeutschland, was zur Entstehung der Bundesrepublik Deutschland und der Deutschen Demokratischen Republik führte. Die Teilung wurde erst 1990 mit der Wiedervereinigung Deutschlands überwunden. **
-
War die deutsche Teilung vermeidbar?
Die deutsche Teilung war nicht unbedingt vermeidbar, da sie das Ergebnis einer Vielzahl von politischen, ideologischen und geostrategischen Faktoren war. Die unterschiedlichen Interessen und Ideologien der Alliierten nach dem Zweiten Weltkrieg sowie die Spannungen zwischen Ost und West trugen zur Teilung Deutschlands bei. Es gab jedoch auch Momente, in denen eine andere Entwicklung möglich gewesen wäre, wie zum Beispiel die Berliner Blockade 1948/49, bei der die Alliierten erfolgreich gegen die sowjetische Blockade vorgingen. **
-
War die Teilung Deutschlands vermeidbar?
Die Teilung Deutschlands nach dem Zweiten Weltkrieg war das Ergebnis einer Reihe von politischen Entscheidungen und geopolitischen Faktoren. Es ist möglich, dass mit anderen politischen Entscheidungen und Verhandlungen eine andere Lösung gefunden worden wäre, um eine Teilung zu vermeiden. Allerdings waren die Interessen der Siegermächte und die ideologischen Unterschiede zwischen Ost und West stark und es ist fraglich, ob eine Einigung möglich gewesen wäre. **
Wie erfolgte die Teilung Deutschlands?
Die Teilung Deutschlands erfolgte nach dem Ende des Zweiten Weltkriegs im Jahr 1945. Deutschland wurde in vier Besatzungszonen aufgeteilt, die von den Alliierten kontrolliert wurden: die amerikanische, britische, französische und sowjetische Zone. Die Teilung wurde durch den Bau der Berliner Mauer im Jahr 1961 weiter verstärkt und dauerte bis zur Wiedervereinigung Deutschlands im Jahr 1990 an. **
Was führt zur Teilung eines Bienenvolkes?
Was führt zur Teilung eines Bienenvolkes? Die Teilung eines Bienenvolkes wird in der Regel durch Überbevölkerung ausgelöst. Wenn das Volk zu groß wird und nicht genügend Platz in der Bienenbeute vorhanden ist, beginnen die Bienen mit der Vorbereitung auf die Schwarmbildung. Die Königin legt dann gezielt Eier für neue Königinnen, die nach ihrer Entwicklung das Volk verlassen und einen neuen Schwarm gründen. Dieser natürliche Vorgang dient dazu, die Population zu regulieren und neue Lebensräume zu erschließen. **
Top-Angebote
Produkte zum Begriff Teilung:
-
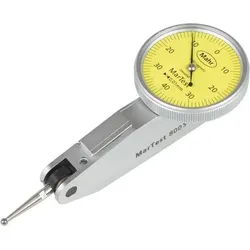
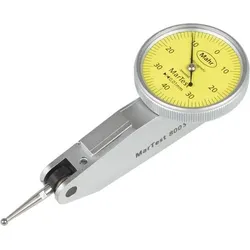
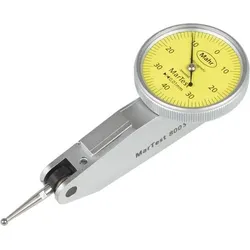
MAHR Fühlhebelmessgerät Teilung 0,01mmFühlhebelmessgerät Ausführung: Durch O-Ring abgedichtet, Sichtscheibe aus Mineralglas für besten Schutz gegen Bruch, Zerkratzen, heiße Späne sowie beste Resistenz gegen Lösungsmittel, matt verchromtes Schutzgehäuse mit 3 integrierten Schwalbenschwanzleisten, stoßgeschütztes Messwerk, antimagnetisch...216,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann war die deutsche Teilung?
Die deutsche Teilung begann offiziell am Ende des Zweiten Weltkriegs im Jahr 1945, als Deutschland in vier Besatzungszonen aufgeteilt wurde: amerikanisch, britisch, französisch und sowjetisch. Die Teilung wurde dann 1949 mit der Gründung der Bundesrepublik Deutschland im Westen und der Deutschen Demokratischen Republik im Osten formalisiert. Die Grenze zwischen den beiden deutschen Staaten wurde durch den Bau der Berliner Mauer im Jahr 1961 verstärkt. Die deutsche Teilung endete schließlich am 3. Oktober 1990 mit der Wiedervereinigung Deutschlands. **
-
War die deutsche Teilung vermeidbar?
War die deutsche Teilung vermeidbar? Dies ist eine komplexe Frage, die von verschiedenen historischen Faktoren abhängt. Einige argumentieren, dass die Teilung Deutschlands nach dem Zweiten Weltkrieg aufgrund der geopolitischen Interessen der Siegermächte unvermeidbar war. Andere glauben jedoch, dass mit einer anderen Politik und Diplomatie möglicherweise eine andere Lösung gefunden werden hätte können. Letztendlich bleibt die Frage nach der Vermeidbarkeit der deutschen Teilung offen für Interpretationen und Debatten. **
-
Wann war die Teilung Berlins?
Die Teilung Berlins fand während des Kalten Krieges statt, genauer gesagt am 13. August 1961. An diesem Tag begann die Errichtung der Berliner Mauer, die die Stadt in Ost- und West-Berlin teilte. Die Teilung Berlins war ein Ergebnis des Zweiten Weltkriegs und der anschließenden Besatzung durch die Alliierten. Erst mit dem Fall der Berliner Mauer im Jahr 1989 und der Wiedervereinigung Deutschlands im Jahr 1990 endete die Teilung Berlins. **
-
Ist die deutsche Teilung unvermeidbar?
Die deutsche Teilung war nicht unvermeidbar, sondern das Ergebnis politischer Entscheidungen und geopolitischer Interessen nach dem Zweiten Weltkrieg. Die Siegermächte teilten Deutschland in Ost- und Westdeutschland, was zur Entstehung der Bundesrepublik Deutschland und der Deutschen Demokratischen Republik führte. Die Teilung wurde erst 1990 mit der Wiedervereinigung Deutschlands überwunden. **
Ähnliche Suchbegriffe für Teilung
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MAHR Fühlhebelmessgerät Teilung 0,01mmFühlhebelmessgerät Ausführung: Durch O-Ring abgedichtet, Sichtscheibe aus Mineralglas für besten Schutz gegen Bruch, Zerkratzen, heiße Späne sowie beste Resistenz gegen Lösungsmittel, matt verchromtes Schutzgehäuse mit 3 integrierten Schwalbenschwanzleisten, stoßgeschütztes Messwerk, antimagnetisch...183,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MAHR Fühlhebelmessgerät Teilung 0,01mmFühlhebelmessgerät Ausführung: Durch O-Ring abgedichtet, Sichtscheibe aus Mineralglas für besten Schutz gegen Bruch, Zerkratzen, heiße Späne sowie beste Resistenz gegen Lösungsmittel, matt verchromtes Schutzgehäuse mit 3 integrierten Schwalbenschwanzleisten, stoßgeschütztes Messwerk, antimagnetisch...118,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
War die deutsche Teilung vermeidbar?
Die deutsche Teilung war nicht unbedingt vermeidbar, da sie das Ergebnis einer Vielzahl von politischen, ideologischen und geostrategischen Faktoren war. Die unterschiedlichen Interessen und Ideologien der Alliierten nach dem Zweiten Weltkrieg sowie die Spannungen zwischen Ost und West trugen zur Teilung Deutschlands bei. Es gab jedoch auch Momente, in denen eine andere Entwicklung möglich gewesen wäre, wie zum Beispiel die Berliner Blockade 1948/49, bei der die Alliierten erfolgreich gegen die sowjetische Blockade vorgingen. **
-
War die Teilung Deutschlands vermeidbar?
Die Teilung Deutschlands nach dem Zweiten Weltkrieg war das Ergebnis einer Reihe von politischen Entscheidungen und geopolitischen Faktoren. Es ist möglich, dass mit anderen politischen Entscheidungen und Verhandlungen eine andere Lösung gefunden worden wäre, um eine Teilung zu vermeiden. Allerdings waren die Interessen der Siegermächte und die ideologischen Unterschiede zwischen Ost und West stark und es ist fraglich, ob eine Einigung möglich gewesen wäre. **
-
Wie erfolgte die Teilung Deutschlands?
Die Teilung Deutschlands erfolgte nach dem Ende des Zweiten Weltkriegs im Jahr 1945. Deutschland wurde in vier Besatzungszonen aufgeteilt, die von den Alliierten kontrolliert wurden: die amerikanische, britische, französische und sowjetische Zone. Die Teilung wurde durch den Bau der Berliner Mauer im Jahr 1961 weiter verstärkt und dauerte bis zur Wiedervereinigung Deutschlands im Jahr 1990 an. **
-
Was führt zur Teilung eines Bienenvolkes?
Was führt zur Teilung eines Bienenvolkes? Die Teilung eines Bienenvolkes wird in der Regel durch Überbevölkerung ausgelöst. Wenn das Volk zu groß wird und nicht genügend Platz in der Bienenbeute vorhanden ist, beginnen die Bienen mit der Vorbereitung auf die Schwarmbildung. Die Königin legt dann gezielt Eier für neue Königinnen, die nach ihrer Entwicklung das Volk verlassen und einen neuen Schwarm gründen. Dieser natürliche Vorgang dient dazu, die Population zu regulieren und neue Lebensräume zu erschließen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.