Domain probeexamen.de kaufen?
Wir ziehen mit dem Projekt
probeexamen.de um.
Sind Sie am Kauf der Domain
probeexamen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain probeexamen.de kaufen?
Was bedeutet "nicht genügend mit 54"?
"Nicht genügend mit 54" bedeutet, dass eine Person in einer Prüfung oder Bewertung eine Punktzahl von 54 oder weniger erhalten hat, was nicht ausreicht, um als bestanden zu gelten. Es bedeutet, dass die Person die erforderlichen Anforderungen nicht erfüllt hat. **
Welche Pullover kratzen nicht?
Welche Pullover kratzen nicht? Das hängt hauptsächlich vom Material ab. Pullover aus weichen Materialien wie Baumwolle, Kaschmir, Merinowolle oder Modal kratzen normalerweise nicht. Synthetische Materialien wie Polyester können jedoch manchmal kratzig sein. Es ist auch wichtig, auf die Verarbeitung des Pullovers zu achten, da schlechte Nähte oder grobe Strickmuster ebenfalls zu Kratzigkeit führen können. Letztendlich ist es am besten, verschiedene Pullover auszuprobieren und auf Ihr persönliches Empfinden zu achten, um herauszufinden, welche für Sie am angenehmsten zu tragen sind. **

Ähnliche Suchbegriffe für Nicht-zu-übersehen-Pullover---54
Top-Angebote
Produkte zum Begriff Nicht-zu-übersehen-Pullover---54:
-
Und nicht zu vergessen!Und nicht zu vergessen! , Archäologie der Moderne in Soest , Sport-Vergaser > Kraftstoffversorgung , Erscheinungsjahr: 202502, Redaktion: Ricken, Julia, Seitenzahl/Blattzahl: 194, Keyword: Archäologie; Moderne; Soest, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 299, Breite: 212, Höhe: 19, Gewicht: 1074, Produktform: Gebunden,34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
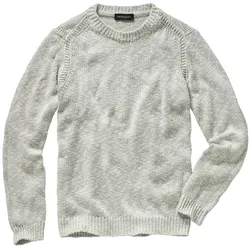
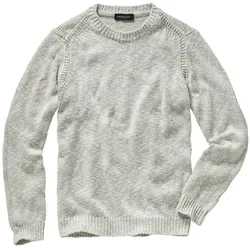
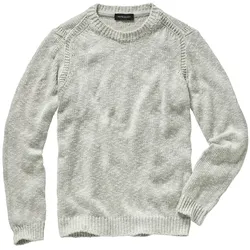
Nicht-zu-übersehen-Pullover - 46Lässig durch dick und dünn. Geheimnis dieses Hinguckers ist das spezielle Baumwoll-Flammgarn, das mit seinen unregelmäßig starken Details eine markante Textur erzeugt. Dadurch ist der Pullover deutlich komplizierter zu stricken, aber uns interessiert ja nur der unangestrengte und zugleich souveräne Look, der einen fast schon handgemachten Charme hat.189,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Nicht-zu-übersehen-Pullover - 48Lässig durch dick und dünn. Geheimnis dieses Hinguckers ist das spezielle Baumwoll-Flammgarn, das mit seinen unregelmäßig starken Details eine markante Textur erzeugt. Dadurch ist der Pullover deutlich komplizierter zu stricken, aber uns interessiert ja nur der unangestrengte und zugleich souveräne Look, der einen fast schon handgemachten Charme hat.189,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Sind 54 Mbps 54 Megabyte pro Sekunde?
Nein, 54 Mbps steht für 54 Megabit pro Sekunde, nicht für Megabyte. Ein Megabit ist ein Achtel eines Megabytes. Um die Geschwindigkeit in Megabyte pro Sekunde zu berechnen, müsste man den Wert durch 8 teilen. In diesem Fall wären es also etwa 6,75 Megabyte pro Sekunde. **
-
Lädt das iPhone 6s Plus nicht über 54% auf?
Es gibt verschiedene mögliche Gründe dafür, dass das iPhone 6s Plus nicht über 54% aufgeladen wird. Es könnte ein Problem mit dem Ladegerät, dem Ladekabel oder dem Akku selbst geben. Es könnte auch ein Softwareproblem sein, das eine ordnungsgemäße Aufladung verhindert. Es wird empfohlen, das Gerät zu überprüfen, das Ladegerät und das Kabel auszutauschen und gegebenenfalls den Apple Support zu kontaktieren, um weitere Unterstützung zu erhalten. **
-
Ist 54 PS zu wenig?
Ob 54 PS ausreichend sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gewicht des Fahrzeugs, der Art der Nutzung (Stadtverkehr oder Autobahn) und den persönlichen Vorlieben des Fahrers. Für kleinere Stadtautos oder Motorräder können 54 PS ausreichend sein, während für größere Fahrzeuge oder sportlichere Fahrten möglicherweise mehr Leistung erforderlich ist. Es ist wichtig, die individuellen Anforderungen und Präferenzen zu berücksichtigen, um festzustellen, ob 54 PS ausreichen oder nicht. **
-
Ist es möglich, 54 zu?
Ja, es ist möglich, 54 zu teilen. 54 kann durch 2, 3, 6, 9, 18, 27 und 54 ohne Rest geteilt werden. **
Ist 54 kg zu wenig?
Es ist schwierig zu sagen, ob 54 kg zu wenig sind, ohne weitere Informationen über Größe, Körperbau und Gesundheitszustand zu haben. Ein gesundes Gewicht hängt von verschiedenen Faktoren ab und kann von Person zu Person unterschiedlich sein. Es ist am besten, mit einem Arzt oder Ernährungsberater zu sprechen, um eine genaue Einschätzung zu erhalten. **
Schleudert die Waschmaschine den Pullover nicht?
Die Waschmaschine schleudert normalerweise den Pullover, es sei denn, es handelt sich um ein spezielles Programm für empfindliche Kleidung oder Wolle. In diesem Fall wird die Schleuderfunktion reduziert oder ganz ausgeschaltet, um den Pullover zu schonen. Es ist wichtig, die Anweisungen des Herstellers zu befolgen und das richtige Programm für den Pullover zu wählen, um Schäden zu vermeiden. **
Top-Angebote
Produkte zum Begriff Nicht-zu-übersehen-Pullover---54:
-
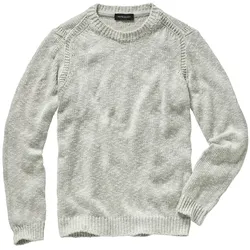
Nicht-zu-übersehen-Pullover - 54Lässig durch dick und dünn. Geheimnis dieses Hinguckers ist das spezielle Baumwoll-Flammgarn, das mit seinen unregelmäßig starken Details eine markante Textur erzeugt. Dadurch ist der Pullover deutlich komplizierter zu stricken, aber uns interessiert ja nur der unangestrengte und zugleich souveräne Look, der einen fast schon handgemachten Charme hat.189,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Etiketten kompatibel zu Brother DKN55224 weiss 54 x 30,48m Rolle nicht klebendOriginalmaterial, Kapazität: passt auch in: Brother P-Touch QL 1050, Brother P-Touch QL 1050 N, Brother P-Touch QL 1060 N, Brother P-Touch QL 1060 NX, Brother P-Touch QL 1100, Brother P-Touch QL 11007,85 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Und nicht zu vergessen!Und nicht zu vergessen! , Archäologie der Moderne in Soest , Sport-Vergaser > Kraftstoffversorgung , Erscheinungsjahr: 202502, Redaktion: Ricken, Julia, Seitenzahl/Blattzahl: 194, Keyword: Archäologie; Moderne; Soest, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 299, Breite: 212, Höhe: 19, Gewicht: 1074, Produktform: Gebunden,34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "nicht genügend mit 54"?
"Nicht genügend mit 54" bedeutet, dass eine Person in einer Prüfung oder Bewertung eine Punktzahl von 54 oder weniger erhalten hat, was nicht ausreicht, um als bestanden zu gelten. Es bedeutet, dass die Person die erforderlichen Anforderungen nicht erfüllt hat. **
-
Welche Pullover kratzen nicht?
Welche Pullover kratzen nicht? Das hängt hauptsächlich vom Material ab. Pullover aus weichen Materialien wie Baumwolle, Kaschmir, Merinowolle oder Modal kratzen normalerweise nicht. Synthetische Materialien wie Polyester können jedoch manchmal kratzig sein. Es ist auch wichtig, auf die Verarbeitung des Pullovers zu achten, da schlechte Nähte oder grobe Strickmuster ebenfalls zu Kratzigkeit führen können. Letztendlich ist es am besten, verschiedene Pullover auszuprobieren und auf Ihr persönliches Empfinden zu achten, um herauszufinden, welche für Sie am angenehmsten zu tragen sind. **
-
Sind 54 Mbps 54 Megabyte pro Sekunde?
Nein, 54 Mbps steht für 54 Megabit pro Sekunde, nicht für Megabyte. Ein Megabit ist ein Achtel eines Megabytes. Um die Geschwindigkeit in Megabyte pro Sekunde zu berechnen, müsste man den Wert durch 8 teilen. In diesem Fall wären es also etwa 6,75 Megabyte pro Sekunde. **
-
Lädt das iPhone 6s Plus nicht über 54% auf?
Es gibt verschiedene mögliche Gründe dafür, dass das iPhone 6s Plus nicht über 54% aufgeladen wird. Es könnte ein Problem mit dem Ladegerät, dem Ladekabel oder dem Akku selbst geben. Es könnte auch ein Softwareproblem sein, das eine ordnungsgemäße Aufladung verhindert. Es wird empfohlen, das Gerät zu überprüfen, das Ladegerät und das Kabel auszutauschen und gegebenenfalls den Apple Support zu kontaktieren, um weitere Unterstützung zu erhalten. **
Ähnliche Suchbegriffe für Nicht-zu-übersehen-Pullover---54
-
Nicht-zu-übersehen-Pullover - 46Lässig durch dick und dünn. Geheimnis dieses Hinguckers ist das spezielle Baumwoll-Flammgarn, das mit seinen unregelmäßig starken Details eine markante Textur erzeugt. Dadurch ist der Pullover deutlich komplizierter zu stricken, aber uns interessiert ja nur der unangestrengte und zugleich souveräne Look, der einen fast schon handgemachten Charme hat.189,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Nicht-zu-übersehen-Pullover - 48Lässig durch dick und dünn. Geheimnis dieses Hinguckers ist das spezielle Baumwoll-Flammgarn, das mit seinen unregelmäßig starken Details eine markante Textur erzeugt. Dadurch ist der Pullover deutlich komplizierter zu stricken, aber uns interessiert ja nur der unangestrengte und zugleich souveräne Look, der einen fast schon handgemachten Charme hat.189,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Nicht-zu-übersehen-Pullover - 50Lässig durch dick und dünn. Geheimnis dieses Hinguckers ist das spezielle Baumwoll-Flammgarn, das mit seinen unregelmäßig starken Details eine markante Textur erzeugt. Dadurch ist der Pullover deutlich komplizierter zu stricken, aber uns interessiert ja nur der unangestrengte und zugleich souveräne Look, der einen fast schon handgemachten Charme hat.189,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Nicht-zu-übersehen-Pullover - 52Lässig durch dick und dünn. Geheimnis dieses Hinguckers ist das spezielle Baumwoll-Flammgarn, das mit seinen unregelmäßig starken Details eine markante Textur erzeugt. Dadurch ist der Pullover deutlich komplizierter zu stricken, aber uns interessiert ja nur der unangestrengte und zugleich souveräne Look, der einen fast schon handgemachten Charme hat.189,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Ist 54 PS zu wenig?
Ob 54 PS ausreichend sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gewicht des Fahrzeugs, der Art der Nutzung (Stadtverkehr oder Autobahn) und den persönlichen Vorlieben des Fahrers. Für kleinere Stadtautos oder Motorräder können 54 PS ausreichend sein, während für größere Fahrzeuge oder sportlichere Fahrten möglicherweise mehr Leistung erforderlich ist. Es ist wichtig, die individuellen Anforderungen und Präferenzen zu berücksichtigen, um festzustellen, ob 54 PS ausreichen oder nicht. **
-
Ist es möglich, 54 zu?
Ja, es ist möglich, 54 zu teilen. 54 kann durch 2, 3, 6, 9, 18, 27 und 54 ohne Rest geteilt werden. **
-
Ist 54 kg zu wenig?
Es ist schwierig zu sagen, ob 54 kg zu wenig sind, ohne weitere Informationen über Größe, Körperbau und Gesundheitszustand zu haben. Ein gesundes Gewicht hängt von verschiedenen Faktoren ab und kann von Person zu Person unterschiedlich sein. Es ist am besten, mit einem Arzt oder Ernährungsberater zu sprechen, um eine genaue Einschätzung zu erhalten. **
-
Schleudert die Waschmaschine den Pullover nicht?
Die Waschmaschine schleudert normalerweise den Pullover, es sei denn, es handelt sich um ein spezielles Programm für empfindliche Kleidung oder Wolle. In diesem Fall wird die Schleuderfunktion reduziert oder ganz ausgeschaltet, um den Pullover zu schonen. Es ist wichtig, die Anweisungen des Herstellers zu befolgen und das richtige Programm für den Pullover zu wählen, um Schäden zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.