Domain probeexamen.de kaufen?
Wir ziehen mit dem Projekt
probeexamen.de um.
Sind Sie am Kauf der Domain
probeexamen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain probeexamen.de kaufen?
Was bedeuten die Leuchten "ESP rot" und "ESP off"?
Die Leuchte "ESP rot" bedeutet, dass das elektronische Stabilitätsprogramm (ESP) aktiviert ist und ein Problem oder eine Störung vorliegt. Es wird empfohlen, das Fahrzeug überprüfen zu lassen. Die Leuchte "ESP off" bedeutet, dass das ESP manuell deaktiviert wurde, entweder durch den Fahrer oder durch eine Störung. Es wird empfohlen, das ESP wieder einzuschalten, um die Fahrsicherheit zu gewährleisten. **
Wann ESP einschalten?
Es ist ratsam, ESP immer dann einzuschalten, wenn die Straßenverhältnisse schwierig sind, wie zum Beispiel bei Regen, Schnee oder Glätte. ESP kann dabei helfen, das Fahrzeug stabil zu halten und ein Ausbrechen des Hecks zu verhindern. Auch in Kurven oder bei plötzlichen Ausweichmanövern kann ESP hilfreich sein, um die Kontrolle über das Fahrzeug zu behalten. Es ist wichtig, ESP nicht zu deaktivieren, es sei denn, es gibt spezielle Situationen, in denen dies erforderlich ist, wie zum Beispiel beim Fahren im Gelände oder auf Schnee, um das Durchdrehen der Räder zu ermöglichen. In solchen Fällen sollte jedoch immer mit Vorsicht gefahren werden. **
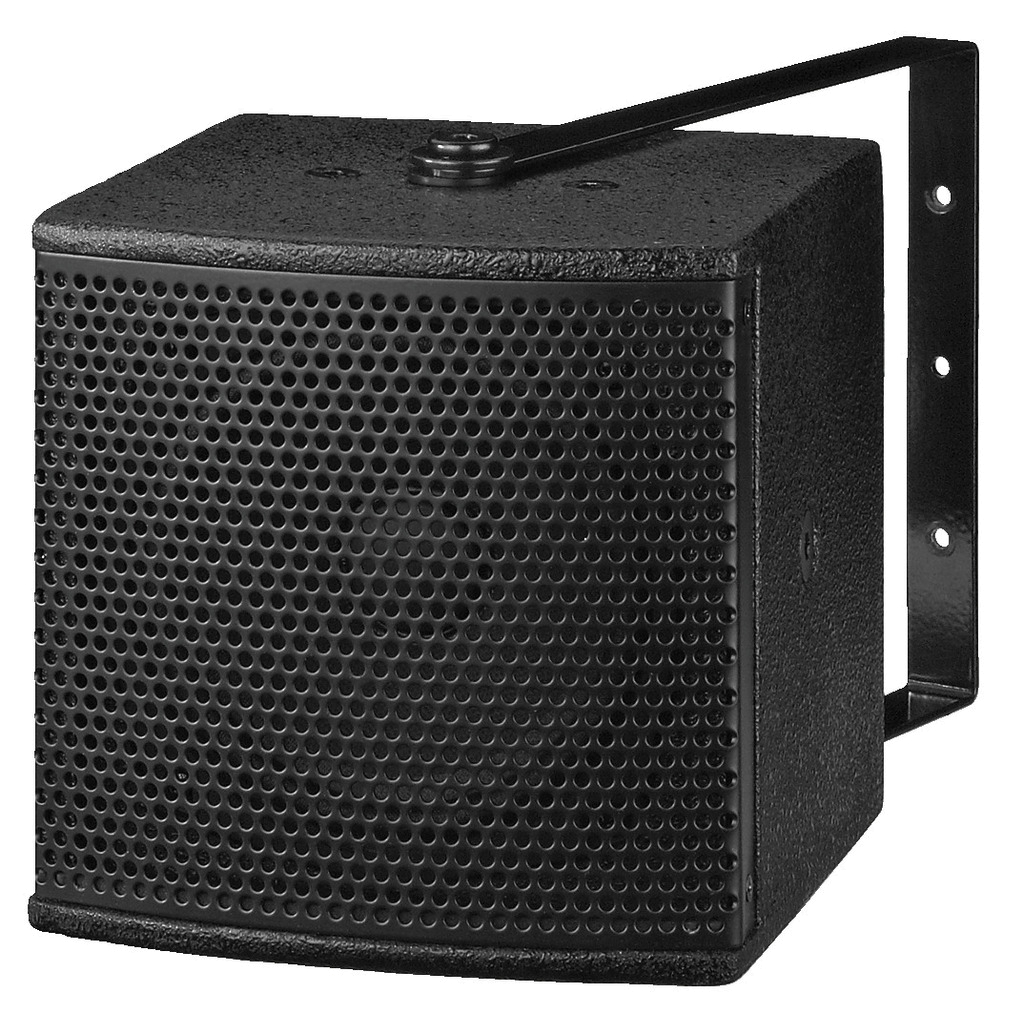
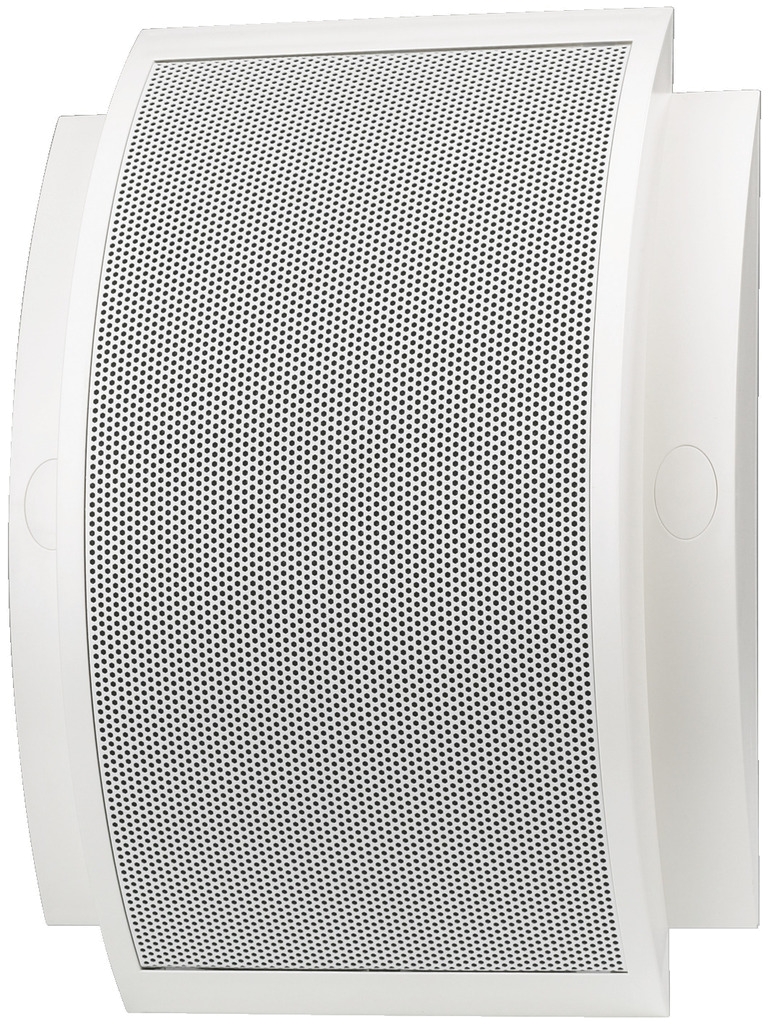
Ähnliche Suchbegriffe für MONACOR-ESP-305SW
Top-Angebote
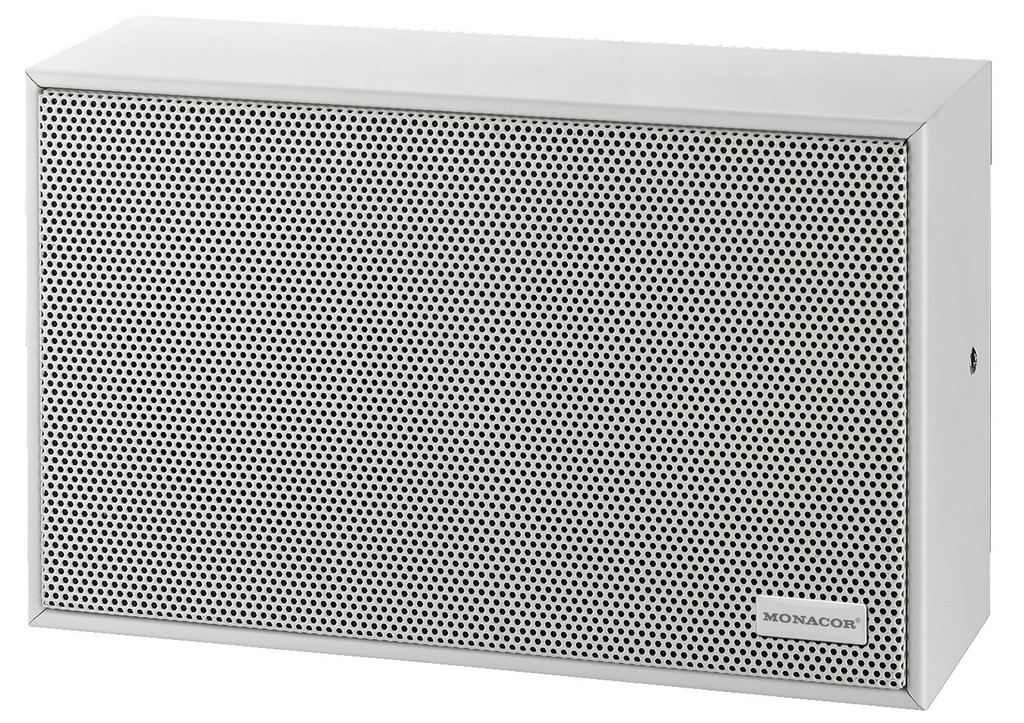
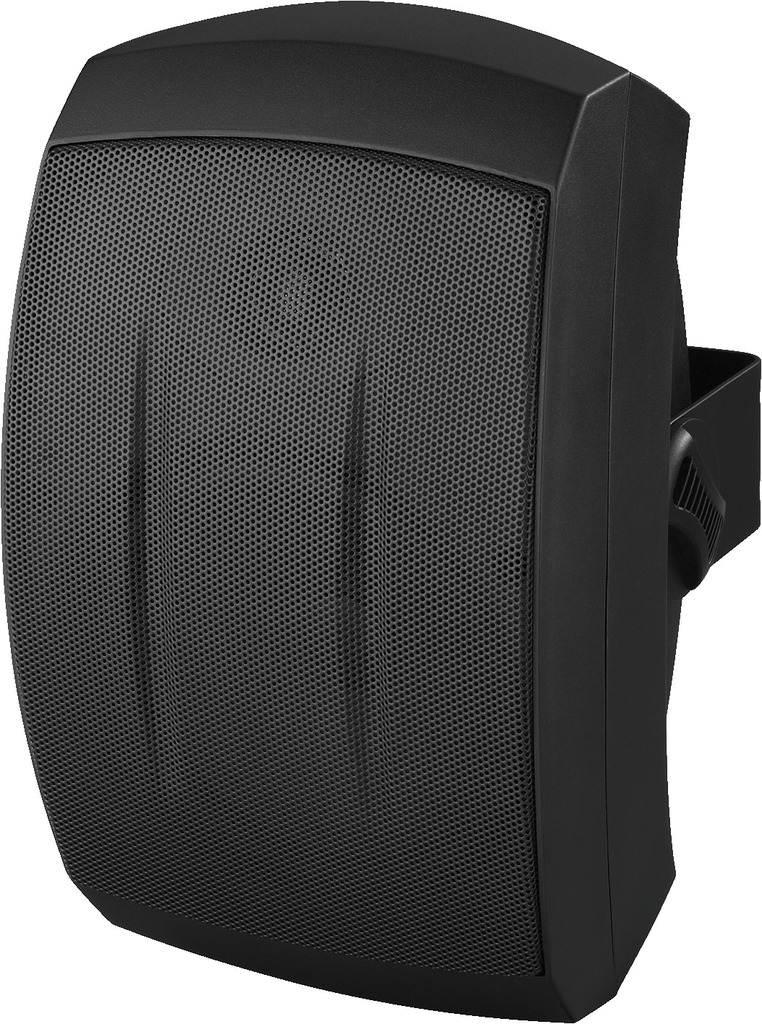
Produkte zum Begriff MONACOR-ESP-305SW:
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man die Einschaltempfindlichkeit des Monacor SAM 2 verringern?
Um die Einschaltempfindlichkeit des Monacor SAM 2 zu verringern, können Sie den Pegelregler an der Rückseite des Geräts herunterdrehen. Sie können auch einen externen Vorverstärker verwenden, um das Eingangssignal zu reduzieren. Eine weitere Möglichkeit besteht darin, den Abstand zwischen dem Mikrofon und der Schallquelle zu vergrößern, um die Lautstärke des Eingangssignals zu verringern. **
-
Was macht das ESP?
Das ESP (Electronic Stability Program) ist ein Sicherheitssystem in Fahrzeugen, das dazu dient, die Stabilität und Kontrolle des Fahrzeugs in kritischen Fahrsituationen zu verbessern. Es überwacht ständig die Fahrdynamik des Fahrzeugs und kann bei einem drohenden Ausbrechen des Fahrzeugs durch gezieltes Abbremsen einzelner Räder oder durch Reduzierung der Motorleistung eingreifen. Dadurch wird das Fahrzeug stabilisiert und ein möglicher Unfall verhindert. Das ESP ist besonders in Kurven, bei plötzlichen Ausweichmanövern oder auf rutschigen Fahrbahnen aktiv und trägt somit maßgeblich zur Sicherheit im Straßenverkehr bei. Insgesamt sorgt das ESP dafür, dass das Fahrzeug auch in schwierigen Situationen gut beherrschbar bleibt. **
-
Was ist das ESP?
Was ist das ESP? ESP steht für Extrasensorische Wahrnehmung und bezieht sich auf die Fähigkeit, Informationen auf eine Weise zu erhalten, die über die fünf klassischen Sinne hinausgeht. Es umfasst Phänomene wie Telepathie, Hellsehen, Präkognition und Psychokinese. Obwohl es viele Berichte über ESP-Erlebnisse gibt, wird die Existenz dieser Fähigkeiten von der wissenschaftlichen Gemeinschaft kontrovers diskutiert. Es gibt Forschungseinrichtungen, die sich mit der Erforschung von ESP befassen, um mehr über diese unerklärlichen Phänomene zu erfahren. Trotzdem bleibt ESP ein faszinierendes und mysteriöses Thema in der Welt der Parapsychologie. **
-
Hat jedes Auto ESP?
Hat jedes Auto ESP? Nein, nicht jedes Auto verfügt über ein elektronisches Stabilitätsprogramm (ESP). ESP ist ein Sicherheitssystem, das dazu dient, das Fahrzeug bei kritischen Fahrsituationen zu stabilisieren. Es ist jedoch mittlerweile in vielen Neuwagen standardmäßig verbaut, da es gesetzlich vorgeschrieben ist. Ältere Fahrzeuge oder bestimmte Modelle können jedoch noch ohne ESP ausgestattet sein. Es ist daher wichtig, beim Autokauf darauf zu achten, ob das gewünschte Fahrzeug über ESP verfügt. **

Wie wichtig ist ESP?
Wie wichtig ESP ist, hängt davon ab, wie stark man an die Existenz von außersinnlicher Wahrnehmung glaubt. Für manche Menschen kann ESP eine bedeutende Rolle spielen, da sie darin eine Möglichkeit sehen, Informationen zu erhalten, die über die herkömmlichen Sinne hinausgehen. Andere hingegen betrachten ESP als reine Fantasie oder Pseudowissenschaft und halten es daher für unbedeutend. Letztendlich ist die Bedeutung von ESP eine individuelle Frage, die von persönlichen Überzeugungen und Erfahrungen geprägt wird. **
Was bedeutet ESP überprüfen?
Was bedeutet ESP überprüfen? ESP steht für Elektronisches Stabilitätsprogramm und wird verwendet, um die Fahrzeugstabilität und Sicherheit zu verbessern. Beim Überprüfen des ESP wird das System auf eventuelle Fehler oder Störungen überprüft, um sicherzustellen, dass es ordnungsgemäß funktioniert. Dies kann durch eine Diagnosesoftware oder durch manuelle Tests erfolgen. Ein regelmäßiger Check des ESP ist wichtig, um Unfälle zu vermeiden und die Fahrzeugleistung zu optimieren. **
Top-Angebote
Produkte zum Begriff MONACOR-ESP-305SW:
-
Was bedeuten die Leuchten "ESP rot" und "ESP off"?
Die Leuchte "ESP rot" bedeutet, dass das elektronische Stabilitätsprogramm (ESP) aktiviert ist und ein Problem oder eine Störung vorliegt. Es wird empfohlen, das Fahrzeug überprüfen zu lassen. Die Leuchte "ESP off" bedeutet, dass das ESP manuell deaktiviert wurde, entweder durch den Fahrer oder durch eine Störung. Es wird empfohlen, das ESP wieder einzuschalten, um die Fahrsicherheit zu gewährleisten. **
-
Wann ESP einschalten?
Es ist ratsam, ESP immer dann einzuschalten, wenn die Straßenverhältnisse schwierig sind, wie zum Beispiel bei Regen, Schnee oder Glätte. ESP kann dabei helfen, das Fahrzeug stabil zu halten und ein Ausbrechen des Hecks zu verhindern. Auch in Kurven oder bei plötzlichen Ausweichmanövern kann ESP hilfreich sein, um die Kontrolle über das Fahrzeug zu behalten. Es ist wichtig, ESP nicht zu deaktivieren, es sei denn, es gibt spezielle Situationen, in denen dies erforderlich ist, wie zum Beispiel beim Fahren im Gelände oder auf Schnee, um das Durchdrehen der Räder zu ermöglichen. In solchen Fällen sollte jedoch immer mit Vorsicht gefahren werden. **
-
Wie kann man die Einschaltempfindlichkeit des Monacor SAM 2 verringern?
Um die Einschaltempfindlichkeit des Monacor SAM 2 zu verringern, können Sie den Pegelregler an der Rückseite des Geräts herunterdrehen. Sie können auch einen externen Vorverstärker verwenden, um das Eingangssignal zu reduzieren. Eine weitere Möglichkeit besteht darin, den Abstand zwischen dem Mikrofon und der Schallquelle zu vergrößern, um die Lautstärke des Eingangssignals zu verringern. **
-
Was macht das ESP?
Das ESP (Electronic Stability Program) ist ein Sicherheitssystem in Fahrzeugen, das dazu dient, die Stabilität und Kontrolle des Fahrzeugs in kritischen Fahrsituationen zu verbessern. Es überwacht ständig die Fahrdynamik des Fahrzeugs und kann bei einem drohenden Ausbrechen des Fahrzeugs durch gezieltes Abbremsen einzelner Räder oder durch Reduzierung der Motorleistung eingreifen. Dadurch wird das Fahrzeug stabilisiert und ein möglicher Unfall verhindert. Das ESP ist besonders in Kurven, bei plötzlichen Ausweichmanövern oder auf rutschigen Fahrbahnen aktiv und trägt somit maßgeblich zur Sicherheit im Straßenverkehr bei. Insgesamt sorgt das ESP dafür, dass das Fahrzeug auch in schwierigen Situationen gut beherrschbar bleibt. **
Ähnliche Suchbegriffe für MONACOR-ESP-305SW
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das ESP?
Was ist das ESP? ESP steht für Extrasensorische Wahrnehmung und bezieht sich auf die Fähigkeit, Informationen auf eine Weise zu erhalten, die über die fünf klassischen Sinne hinausgeht. Es umfasst Phänomene wie Telepathie, Hellsehen, Präkognition und Psychokinese. Obwohl es viele Berichte über ESP-Erlebnisse gibt, wird die Existenz dieser Fähigkeiten von der wissenschaftlichen Gemeinschaft kontrovers diskutiert. Es gibt Forschungseinrichtungen, die sich mit der Erforschung von ESP befassen, um mehr über diese unerklärlichen Phänomene zu erfahren. Trotzdem bleibt ESP ein faszinierendes und mysteriöses Thema in der Welt der Parapsychologie. **
-
Hat jedes Auto ESP?
Hat jedes Auto ESP? Nein, nicht jedes Auto verfügt über ein elektronisches Stabilitätsprogramm (ESP). ESP ist ein Sicherheitssystem, das dazu dient, das Fahrzeug bei kritischen Fahrsituationen zu stabilisieren. Es ist jedoch mittlerweile in vielen Neuwagen standardmäßig verbaut, da es gesetzlich vorgeschrieben ist. Ältere Fahrzeuge oder bestimmte Modelle können jedoch noch ohne ESP ausgestattet sein. Es ist daher wichtig, beim Autokauf darauf zu achten, ob das gewünschte Fahrzeug über ESP verfügt. **
-
Wie wichtig ist ESP?
Wie wichtig ESP ist, hängt davon ab, wie stark man an die Existenz von außersinnlicher Wahrnehmung glaubt. Für manche Menschen kann ESP eine bedeutende Rolle spielen, da sie darin eine Möglichkeit sehen, Informationen zu erhalten, die über die herkömmlichen Sinne hinausgehen. Andere hingegen betrachten ESP als reine Fantasie oder Pseudowissenschaft und halten es daher für unbedeutend. Letztendlich ist die Bedeutung von ESP eine individuelle Frage, die von persönlichen Überzeugungen und Erfahrungen geprägt wird. **
-
Was bedeutet ESP überprüfen?
Was bedeutet ESP überprüfen? ESP steht für Elektronisches Stabilitätsprogramm und wird verwendet, um die Fahrzeugstabilität und Sicherheit zu verbessern. Beim Überprüfen des ESP wird das System auf eventuelle Fehler oder Störungen überprüft, um sicherzustellen, dass es ordnungsgemäß funktioniert. Dies kann durch eine Diagnosesoftware oder durch manuelle Tests erfolgen. Ein regelmäßiger Check des ESP ist wichtig, um Unfälle zu vermeiden und die Fahrzeugleistung zu optimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.