Domain probeexamen.de kaufen?
Wir ziehen mit dem Projekt
probeexamen.de um.
Sind Sie am Kauf der Domain
probeexamen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain probeexamen.de kaufen?
Welche Medela Pumpe ist die beste?
Welche Medela Pumpe ist die beste? Das hängt von den individuellen Bedürfnissen ab. Die Medela Symphony ist eine professionelle Pumpe, die sich ideal für den regelmäßigen Gebrauch eignet. Die Medela Freestyle Flex ist eine tragbare Pumpe, die sich gut für unterwegs oder bei der Arbeit eignet. Die Medela Pump in Style Advanced ist eine beliebte Wahl für Mütter, die eine leistungsstarke und zuverlässige Pumpe suchen. Letztendlich sollte die beste Medela Pumpe diejenige sein, die am besten zu den persönlichen Anforderungen und Vorlieben passt. **
Kann der P Wert 1 sein?
Kann der P-Wert 1 sein? Der P-Wert ist ein statistisches Maß, das die Wahrscheinlichkeit angibt, dass ein beobachteter Effekt zufällig auftritt. Ein P-Wert von 1 würde bedeuten, dass es eine 100%ige Wahrscheinlichkeit gibt, dass der beobachtete Effekt rein zufällig ist. In der Praxis ist ein P-Wert von 1 äußerst unwahrscheinlich, da dies bedeuten würde, dass es keinerlei Zusammenhang oder Effekt gibt. In der Regel werden P-Werte als Dezimalzahlen zwischen 0 und 1 angegeben, wobei Werte nahe 0 auf einen starken Zusammenhang hinweisen und Werte nahe 1 auf Zufall hindeuten. Daher ist ein P-Wert von 1 äußerst ungewöhnlich und würde in Frage stellen, ob die Daten korrekt erhoben oder analysiert wurden. **
Ähnliche Suchbegriffe für MEDELA-Milchflaschenset-1-P
Top-Angebote
Produkte zum Begriff MEDELA-Milchflaschenset-1-P:
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Warum ergibt die Augensumme bei 1 1 und 1 1 nicht 236, sondern p?
Die Augensumme bei 1 1 und 1 1 ergibt nicht 236, sondern p, weil die Augensumme die Summe der Werte auf den beiden Würfeln ist. Bei zwei Würfeln mit jeweils einer Eins ergibt dies eine Augensumme von 2. Die Zahl 236 hat keine Beziehung zu den Würfeln und wird daher nicht als Augensumme betrachtet. **
-
Was bedeutet ein P Wert von 1?
Was bedeutet ein P Wert von 1? Ein P-Wert von 1 bedeutet, dass die Wahrscheinlichkeit, dass die beobachteten Ergebnisse auf Zufall beruhen, sehr hoch ist. Mit anderen Worten, ein P-Wert von 1 zeigt an, dass es keine signifikanten Unterschiede zwischen den Gruppen oder Bedingungen gibt. In der Regel wird ein P-Wert von 1 als nicht signifikant angesehen und deutet darauf hin, dass die Nullhypothese nicht abgelehnt werden kann. Forscher sollten daher vorsichtig sein, Schlussfolgerungen aus Studien mit einem P-Wert von 1 zu ziehen, da dies darauf hindeutet, dass die Ergebnisse nicht statistisch signifikant sind. **
-
Kannst du beweisen, dass a und p die gleichen Eigenwerte haben, wenn a und p 1 a p sind?
Ja, ich kann beweisen, dass a und p die gleichen Eigenwerte haben, wenn a und p ähnlich sind. Wenn a und p ähnlich sind, bedeutet dies, dass es eine invertierbare Matrix B gibt, so dass p = B^(-1) a B. Da ähnliche Matrizen die gleichen Eigenwerte haben, folgt daraus, dass a und p die gleichen Eigenwerte haben. **
-
Wenn p eine Primzahl ist, gilt dann 22p2 1 mod 2p 1?
Ja, wenn p eine Primzahl ist, gilt die Kongruenz 22p^2 ≡ 1 (mod 2p-1). Dies kann mit dem Satz von Fermat bewiesen werden, der besagt, dass a^(p-1) ≡ 1 (mod p) für jede ganze Zahl a, die nicht durch p teilbar ist. In diesem Fall ist a = 2p, also gilt 22p^2 ≡ (2p)^(2p-1) ≡ 1 (mod 2p-1). **


Wie berechnet man die Wahrscheinlichkeit von P(X=1)?
Um die Wahrscheinlichkeit von P(X=1) zu berechnen, müssen Sie die Anzahl der günstigen Fälle, in denen X den Wert 1 annimmt, durch die Gesamtanzahl der möglichen Fälle teilen. Wenn Sie die Wahrscheinlichkeit eines diskreten Zufallsereignisses berechnen möchten, müssen Sie die Wahrscheinlichkeitsverteilung des Ereignisses kennen. **
Wenn p eine Primzahl ist, gilt dann 22p^2 ≡ 1 (mod 2p-1)?
Ja, wenn p eine Primzahl ist, gilt 22p^2 ≡ 1 (mod 2p-1). Dies kann mit dem Satz von Fermat bewiesen werden, der besagt, dass a^(p-1) ≡ 1 (mod p) für jede ganze Zahl a, die nicht durch p teilbar ist. In diesem Fall ist a = 22 und p-1 = 2p-2, also ist 22^(2p-2) ≡ 1 (mod p). Da 2p-1 eine Primzahl ist, folgt aus dem Satz von Fermat, dass 22p^2 ≡ 1 (mod 2p-1). **
Top-Angebote
Produkte zum Begriff MEDELA-Milchflaschenset-1-P:
-
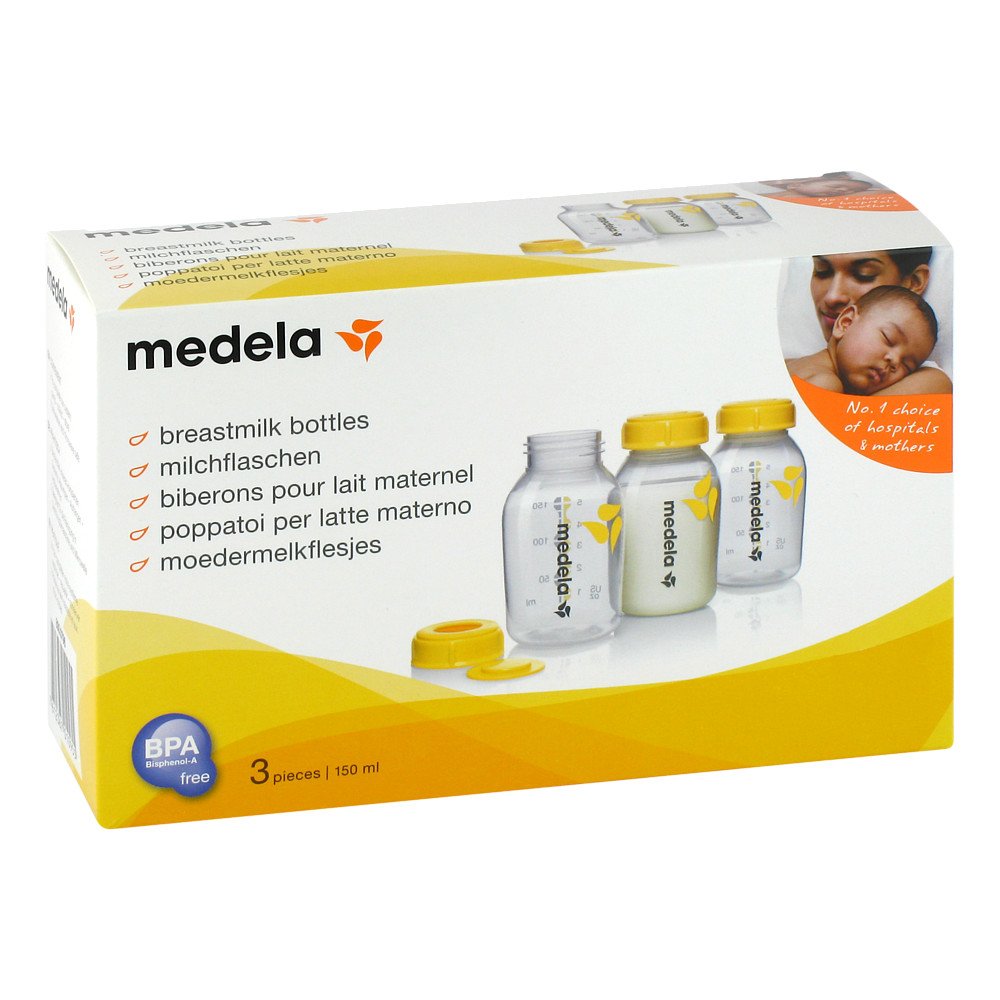
MEDELA Milchflaschenset 1 PSet aus drei leichten Flaschen mit je 150 ml Fassungsvermögen zur sicheren und langen Aufbewahrung von Muttermilch: Mit diesen BPA-freien Muttermilchflaschen von Medela geht Ihnen kein Tropfen kostbarer Milch verloren. - Das praktische 3er-Set der bewährten Muttermilchflaschen von Medela - Die ideale Lösung zum Auffangen, Aufbewahren, Einfrieren und Füttern von Muttermilch - Kein Tropfen der kostbaren Milch geht verloren - Frei von Bisphenol A (BPA) - Leicht zu reinigen, da Geschirrspülmaschinen- und Mikrowellenfest Muttermilch ist wichtig für die Entwicklung Ihres Babys. Gehen Sie vorsichtig damit um, bleiben alle natürlichen Vitamine und Nährstoffe erhalten. Die richtige Wahl der Milchflasche zur Aufbewahrung von Muttermilch ist deshalb sehr wichtig. Medela entwickelt seit jeher Milchflaschen aus BPA-freiem Material. Die Milchflaschen von Medela sind speziell auf die Bedürfnisse von Ihnen und Ihrem Baby während der Stillzeit abgestimmt. Einfach ideal zum Auffangen, Aufbewahren, Einfrieren und Füttern von Muttermilch: Das 3er-Set aus Medela Muttermilchflaschen zu je 150 ml. Die leichten Flaschen sind BPA-frei (Bisphenol A) und leicht zu reinigen, da sie für die Geschirrspülmaschine und zur Desinfektion in der Mikrowelle geeignet sind. Lieferumfang: 3x Muttermilchflaschen (150 ml) 3x Deckel 3x Deckeleinlagen15,49 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Medela Milchflaschenset 1 PProdukteigenschaften: Medela Muttermilchflaschen Die Medela Muttermilchflaschen sind das perfekte Zubehör für eine erfolgreiche Stillzeit. Die Muttermilchflaschen lassen sich mit allen Medela Milchpumpen und natürlich auch mit Calma kombinieren, damit du zum Abpumpen, Aufbewahren und Füttern deiner Milch nur einen einzigen Behälter benötigst. So geht kein Tropfen deiner wertvollen Muttermilch verloren und du brauchst weniger zu spülen. Muttermilch richtig aufbewahren: Steigt oder ändert sich die Muttermilchproduktion, möchten viele Mütter zusätzliche Muttermilchflaschen zur Hand haben. In den Muttermilchflaschen von Medela lässt sich Muttermilch sicher und über einen längeren Zeitraum hinweg aufbewahren. Die Muttermilch kann unmittelbar in diese Flaschen abgepumpt und auch in ihnen aufbewahrt werden. Und dein Baby fütterst du mit derselben Flasche. Die Milchflaschen sind aus sicherem Kunststoff gefertigt, um die vorteilhaften Eigenschaften der Muttermilch zu bewahren und ideal zum Aufbewahren der Muttermilch im Kühl- oder Gefrierschrank. Dank der bunten Milliliter-Markierungen kannst du exakt ablesen, wie viel Milch du abgepumpt hast. Und die mitgelieferten Schraubdeckel sorgen dafür, dass bei der Aufbewahrung im Kühl- oder Gefrierschrank wie auch unterwegs alles dicht ist und nichts ausläuft. Vorteile der Muttermilchflaschen von Medela: Die Milchflaschen von Medela sind bruchsicher und in zwei Größen erhältlich: als 150-ml-Flasche im Dreierpack und als 250-ml-Flasche im Zweierpack. Sie passen zu jeder Milchpumpe und jedem Sauger von Medela. Die Muttermilchflaschen von Medela sind BPA-frei, spülmaschinen- und auch mikrowellenfest. Kein unnötiges Umfüllen — ein Behälter zum Abpumpen, Aufbewahren, Einfrieren und Füttern von Muttermilch. Einfache Reinigung. Spülmaschinen– und mikrowellenfest. Beständig — kein Zerbrechen oder Zerspringen beim Herunterfallen. Sicheres Material für dich und dein Baby. Quelle: www.medela.de Stand: 11/201910,32 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Welche Medela Pumpe ist die beste?
Welche Medela Pumpe ist die beste? Das hängt von den individuellen Bedürfnissen ab. Die Medela Symphony ist eine professionelle Pumpe, die sich ideal für den regelmäßigen Gebrauch eignet. Die Medela Freestyle Flex ist eine tragbare Pumpe, die sich gut für unterwegs oder bei der Arbeit eignet. Die Medela Pump in Style Advanced ist eine beliebte Wahl für Mütter, die eine leistungsstarke und zuverlässige Pumpe suchen. Letztendlich sollte die beste Medela Pumpe diejenige sein, die am besten zu den persönlichen Anforderungen und Vorlieben passt. **
-
Kann der P Wert 1 sein?
Kann der P-Wert 1 sein? Der P-Wert ist ein statistisches Maß, das die Wahrscheinlichkeit angibt, dass ein beobachteter Effekt zufällig auftritt. Ein P-Wert von 1 würde bedeuten, dass es eine 100%ige Wahrscheinlichkeit gibt, dass der beobachtete Effekt rein zufällig ist. In der Praxis ist ein P-Wert von 1 äußerst unwahrscheinlich, da dies bedeuten würde, dass es keinerlei Zusammenhang oder Effekt gibt. In der Regel werden P-Werte als Dezimalzahlen zwischen 0 und 1 angegeben, wobei Werte nahe 0 auf einen starken Zusammenhang hinweisen und Werte nahe 1 auf Zufall hindeuten. Daher ist ein P-Wert von 1 äußerst ungewöhnlich und würde in Frage stellen, ob die Daten korrekt erhoben oder analysiert wurden. **
-
Warum ergibt die Augensumme bei 1 1 und 1 1 nicht 236, sondern p?
Die Augensumme bei 1 1 und 1 1 ergibt nicht 236, sondern p, weil die Augensumme die Summe der Werte auf den beiden Würfeln ist. Bei zwei Würfeln mit jeweils einer Eins ergibt dies eine Augensumme von 2. Die Zahl 236 hat keine Beziehung zu den Würfeln und wird daher nicht als Augensumme betrachtet. **
-
Was bedeutet ein P Wert von 1?
Was bedeutet ein P Wert von 1? Ein P-Wert von 1 bedeutet, dass die Wahrscheinlichkeit, dass die beobachteten Ergebnisse auf Zufall beruhen, sehr hoch ist. Mit anderen Worten, ein P-Wert von 1 zeigt an, dass es keine signifikanten Unterschiede zwischen den Gruppen oder Bedingungen gibt. In der Regel wird ein P-Wert von 1 als nicht signifikant angesehen und deutet darauf hin, dass die Nullhypothese nicht abgelehnt werden kann. Forscher sollten daher vorsichtig sein, Schlussfolgerungen aus Studien mit einem P-Wert von 1 zu ziehen, da dies darauf hindeutet, dass die Ergebnisse nicht statistisch signifikant sind. **
Ähnliche Suchbegriffe für MEDELA-Milchflaschenset-1-P
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Frenz, P.: Aufgaben für TurnbeutelvergesserAufgaben für Turnbeutelvergesser , Schüler ohne Sportsachen und vom Sportunterricht Befreite sinnvoll beschäftigen (5. bis 10. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 201302, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Autoren: Frenz, P.~Iaccarino-Lutkat, E.~Klauke, M., Seitenzahl/Blattzahl: 88, Keyword: 5. bis 10. Klasse; Sekundarstufe I; Sport; Themenübergreifend, Fachschema: Sportunterricht / Lehrermaterial, Themenvorschläge~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Sport, Fachkategorie: Unterricht und Didaktik: Religion~Sportwissenschaft, Sportunterricht~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 210, Höhe: 15, Gewicht: 269, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 112084924,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MEDELA Milchflaschenset 1 P 04047056Set aus drei leichten Flaschen mit je 150 ml Fassungsvermögen zur sicheren und langen Aufbewahrung von Muttermilch: Mit diesen BPA-freien Muttermilchflaschen von Medela geht Ihnen kein Tropfen kostbarer Milch verloren. - Das praktische 3er-Set der bewährten Muttermilchflaschen von Medela - Die ideale Lösung zum Auffangen, Aufbewahren, Einfrieren und Füttern von Muttermilch - Kein Tropfen der kostbaren Milch geht verloren - Frei von Bisphenol A (BPA) - Leicht zu reinigen, da Geschirrspülmaschinen- und Mikrowellenfest Muttermilch ist wichtig für die Entwicklung Ihres Babys. Gehen Sie vorsichtig damit um, bleiben alle natürlichen Vitamine und Nährstoffe erhalten. Die richtige Wahl der Milchflasche zur Aufbewahrung von Muttermilch ist deshalb sehr wichtig. Medela entwickelt seit jeher Milchflaschen aus BPA-freiem Material. Die Milchflaschen von Medela sind speziell auf die Bedürfnisse von Ihnen und Ihrem Baby während der Stillzeit abgestimmt. Einfach ideal zum Auffangen, Aufbewahren, Einfrieren und Füttern von Muttermilch: Das 3er-Set aus Medela Muttermilchflaschen zu je 150 ml. Die leichten Flaschen sind BPA-frei (Bisphenol A) und leicht zu reinigen, da sie für die Geschirrspülmaschine und zur Desinfektion in der Mikrowelle geeignet sind. Lieferumfang: 3x Muttermilchflaschen (150 ml) 3x Deckel 3x Deckeleinlagen11,33 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Kannst du beweisen, dass a und p die gleichen Eigenwerte haben, wenn a und p 1 a p sind?
Ja, ich kann beweisen, dass a und p die gleichen Eigenwerte haben, wenn a und p ähnlich sind. Wenn a und p ähnlich sind, bedeutet dies, dass es eine invertierbare Matrix B gibt, so dass p = B^(-1) a B. Da ähnliche Matrizen die gleichen Eigenwerte haben, folgt daraus, dass a und p die gleichen Eigenwerte haben. **
-
Wenn p eine Primzahl ist, gilt dann 22p2 1 mod 2p 1?
Ja, wenn p eine Primzahl ist, gilt die Kongruenz 22p^2 ≡ 1 (mod 2p-1). Dies kann mit dem Satz von Fermat bewiesen werden, der besagt, dass a^(p-1) ≡ 1 (mod p) für jede ganze Zahl a, die nicht durch p teilbar ist. In diesem Fall ist a = 2p, also gilt 22p^2 ≡ (2p)^(2p-1) ≡ 1 (mod 2p-1). **
-
Wie berechnet man die Wahrscheinlichkeit von P(X=1)?
Um die Wahrscheinlichkeit von P(X=1) zu berechnen, müssen Sie die Anzahl der günstigen Fälle, in denen X den Wert 1 annimmt, durch die Gesamtanzahl der möglichen Fälle teilen. Wenn Sie die Wahrscheinlichkeit eines diskreten Zufallsereignisses berechnen möchten, müssen Sie die Wahrscheinlichkeitsverteilung des Ereignisses kennen. **
-
Wenn p eine Primzahl ist, gilt dann 22p^2 ≡ 1 (mod 2p-1)?
Ja, wenn p eine Primzahl ist, gilt 22p^2 ≡ 1 (mod 2p-1). Dies kann mit dem Satz von Fermat bewiesen werden, der besagt, dass a^(p-1) ≡ 1 (mod p) für jede ganze Zahl a, die nicht durch p teilbar ist. In diesem Fall ist a = 22 und p-1 = 2p-2, also ist 22^(2p-2) ≡ 1 (mod p). Da 2p-1 eine Primzahl ist, folgt aus dem Satz von Fermat, dass 22p^2 ≡ 1 (mod 2p-1). **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.