Domain probeexamen.de kaufen?
Wir ziehen mit dem Projekt
probeexamen.de um.
Sind Sie am Kauf der Domain
probeexamen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain probeexamen.de kaufen?
Was macht ein Kugellager?
Ein Kugellager wird verwendet, um die Reibung zwischen beweglichen Teilen zu reduzieren und die Rotation zu erleichtern. Es besteht aus einer äußeren und einer inneren Ringbahn, zwischen denen Kugeln platziert sind. Diese Kugeln sorgen für einen reibungsarmen Betrieb und eine gleichmäßige Verteilung der Last. Kugellager werden in einer Vielzahl von Anwendungen eingesetzt, von Maschinen und Fahrzeugen bis hin zu Elektrogeräten und Werkzeugen. Sie tragen dazu bei, die Lebensdauer und Effizienz von mechanischen Systemen zu verbessern. **
Wo werden Kugellager eingesetzt?
Kugellager werden in einer Vielzahl von Anwendungen eingesetzt, sowohl in industriellen als auch in alltäglichen Geräten. Sie finden sich beispielsweise in Maschinen und Anlagen der Automobilindustrie, in Elektrowerkzeugen, in Haushaltsgeräten wie Waschmaschinen und Geschirrspülern, aber auch in Fahrrädern, Skateboards und Inline-Skates. Kugellager werden auch in Flugzeugen, Schiffen und Zügen verwendet, um reibungslose Bewegungen und Rotationen zu ermöglichen. Kurz gesagt, Kugellager sind in nahezu allen Bereichen zu finden, in denen Bewegung und Rotation erforderlich sind. **

Ähnliche Suchbegriffe für Kugellager
Top-Angebote
Produkte zum Begriff Kugellager:
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo sind Kugellager verbaut?
Kugellager werden in einer Vielzahl von Anwendungen und Geräten verbaut. Sie sind beispielsweise in Fahrrädern in den Naben der Räder, in Skateboards in den Rollen, in Maschinen und Motoren in den Wellen und Achsen sowie in elektronischen Geräten wie Computern und Druckern verbaut. Auch in Haushaltsgeräten wie Waschmaschinen und Staubsaugern kommen Kugellager zum Einsatz. Kurz gesagt, Kugellager sind in vielen mechanischen Systemen und Geräten zu finden, wo Bewegung und Rotation stattfinden. **
-
Wie schweißt man Kugellager?
Kugellager werden in der Regel nicht geschweißt, da sie aus verschiedenen Komponenten bestehen, die nicht miteinander verschweißt werden können. Stattdessen werden Kugellager normalerweise durch Pressen, Kleben oder Einrasten in die entsprechenden Gehäuse oder Wellen montiert. Das Schweißen von Kugellagern könnte zu Schäden an den Komponenten führen und die Funktionalität beeinträchtigen. **
-
Welche Kugellager gibt es?
Es gibt verschiedene Arten von Kugellagern, die je nach Anwendungszweck unterschiedliche Eigenschaften aufweisen. Zu den gängigsten Typen gehören Rillenkugellager, Schrägkugellager, Pendelkugellager und Axialkugellager. Jede Art von Kugellager hat spezifische Merkmale, die sie für bestimmte Anwendungen besonders geeignet machen. Rillenkugellager eignen sich beispielsweise gut für hohe Radialbelastungen, während Schrägkugellager für kombinierte Radial- und Axialbelastungen geeignet sind. Pendelkugellager können wiederum Ausrichtungsfehler ausgleichen und Axialkugellager sind für hohe Axialbelastungen konzipiert. Insgesamt gibt es eine Vielzahl von Kugellagern, die in verschiedenen Industriezweigen weit verbreitet sind. **
-
Was ist ein Kugellager?
Ein Kugellager ist eine mechanische Vorrichtung, die verwendet wird, um Reibung zwischen beweglichen Teilen zu reduzieren. Es besteht aus einer Reihe von Kugeln, die in einer Ringform angeordnet sind und in einer Schmierflüssigkeit laufen. Kugellager werden in vielen verschiedenen Anwendungen eingesetzt, wie z.B. in Maschinen, Fahrzeugen und elektronischen Geräten. **

Was sind unwechselbare Kugellager?
Unwechselbare Kugellager sind Lager, bei denen die Kugeln fest in den Lagerringen sitzen und nicht ausgetauscht werden können. Sie werden oft in Anwendungen eingesetzt, bei denen eine hohe Präzision und eine lange Lebensdauer erforderlich sind, da sie eine stabile und zuverlässige Rotation ermöglichen. Im Gegensatz dazu können bei wechselbaren Kugellagern die Kugeln ausgetauscht werden, um Verschleiß oder Beschädigung zu beheben. **
Wie misst man Kugellager?
Um Kugellager zu messen, können verschiedene Methoden verwendet werden. Eine Möglichkeit ist die Verwendung eines Messschiebers oder einer Mikrometer-Schraube, um den Außendurchmesser des Lagers zu messen. Der Innendurchmesser kann mit einer Messuhr oder einem Innenmessgerät gemessen werden. Die Breite des Lagers kann mit einem Lineal oder einer Schieblehre gemessen werden. Es ist wichtig, genaue Messungen durchzuführen, um sicherzustellen, dass das Kugellager in die gewünschte Anwendung passt. **
Top-Angebote
Produkte zum Begriff Kugellager:
-
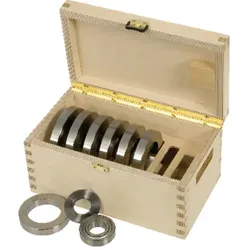
Kugellager AnlaufringsatzDieser Kugellager Anlaufringsatz ist passend zur Kugellager-Leerlaufbuchse Größe 1. Er besteht aus einer Kugellager-Leerlaufbuchse, 7 Anlaufringen und einer Sicherungsscheibe. Das Set wird in einem robusten Holzkasten aufbewahrt.198,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was macht ein Kugellager?
Ein Kugellager wird verwendet, um die Reibung zwischen beweglichen Teilen zu reduzieren und die Rotation zu erleichtern. Es besteht aus einer äußeren und einer inneren Ringbahn, zwischen denen Kugeln platziert sind. Diese Kugeln sorgen für einen reibungsarmen Betrieb und eine gleichmäßige Verteilung der Last. Kugellager werden in einer Vielzahl von Anwendungen eingesetzt, von Maschinen und Fahrzeugen bis hin zu Elektrogeräten und Werkzeugen. Sie tragen dazu bei, die Lebensdauer und Effizienz von mechanischen Systemen zu verbessern. **
-
Wo werden Kugellager eingesetzt?
Kugellager werden in einer Vielzahl von Anwendungen eingesetzt, sowohl in industriellen als auch in alltäglichen Geräten. Sie finden sich beispielsweise in Maschinen und Anlagen der Automobilindustrie, in Elektrowerkzeugen, in Haushaltsgeräten wie Waschmaschinen und Geschirrspülern, aber auch in Fahrrädern, Skateboards und Inline-Skates. Kugellager werden auch in Flugzeugen, Schiffen und Zügen verwendet, um reibungslose Bewegungen und Rotationen zu ermöglichen. Kurz gesagt, Kugellager sind in nahezu allen Bereichen zu finden, in denen Bewegung und Rotation erforderlich sind. **
-
Wo sind Kugellager verbaut?
Kugellager werden in einer Vielzahl von Anwendungen und Geräten verbaut. Sie sind beispielsweise in Fahrrädern in den Naben der Räder, in Skateboards in den Rollen, in Maschinen und Motoren in den Wellen und Achsen sowie in elektronischen Geräten wie Computern und Druckern verbaut. Auch in Haushaltsgeräten wie Waschmaschinen und Staubsaugern kommen Kugellager zum Einsatz. Kurz gesagt, Kugellager sind in vielen mechanischen Systemen und Geräten zu finden, wo Bewegung und Rotation stattfinden. **
-
Wie schweißt man Kugellager?
Kugellager werden in der Regel nicht geschweißt, da sie aus verschiedenen Komponenten bestehen, die nicht miteinander verschweißt werden können. Stattdessen werden Kugellager normalerweise durch Pressen, Kleben oder Einrasten in die entsprechenden Gehäuse oder Wellen montiert. Das Schweißen von Kugellagern könnte zu Schäden an den Komponenten führen und die Funktionalität beeinträchtigen. **
Ähnliche Suchbegriffe für Kugellager
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kugellager gibt es?
Es gibt verschiedene Arten von Kugellagern, die je nach Anwendungszweck unterschiedliche Eigenschaften aufweisen. Zu den gängigsten Typen gehören Rillenkugellager, Schrägkugellager, Pendelkugellager und Axialkugellager. Jede Art von Kugellager hat spezifische Merkmale, die sie für bestimmte Anwendungen besonders geeignet machen. Rillenkugellager eignen sich beispielsweise gut für hohe Radialbelastungen, während Schrägkugellager für kombinierte Radial- und Axialbelastungen geeignet sind. Pendelkugellager können wiederum Ausrichtungsfehler ausgleichen und Axialkugellager sind für hohe Axialbelastungen konzipiert. Insgesamt gibt es eine Vielzahl von Kugellagern, die in verschiedenen Industriezweigen weit verbreitet sind. **
-
Was ist ein Kugellager?
Ein Kugellager ist eine mechanische Vorrichtung, die verwendet wird, um Reibung zwischen beweglichen Teilen zu reduzieren. Es besteht aus einer Reihe von Kugeln, die in einer Ringform angeordnet sind und in einer Schmierflüssigkeit laufen. Kugellager werden in vielen verschiedenen Anwendungen eingesetzt, wie z.B. in Maschinen, Fahrzeugen und elektronischen Geräten. **
-
Was sind unwechselbare Kugellager?
Unwechselbare Kugellager sind Lager, bei denen die Kugeln fest in den Lagerringen sitzen und nicht ausgetauscht werden können. Sie werden oft in Anwendungen eingesetzt, bei denen eine hohe Präzision und eine lange Lebensdauer erforderlich sind, da sie eine stabile und zuverlässige Rotation ermöglichen. Im Gegensatz dazu können bei wechselbaren Kugellagern die Kugeln ausgetauscht werden, um Verschleiß oder Beschädigung zu beheben. **
-
Wie misst man Kugellager?
Um Kugellager zu messen, können verschiedene Methoden verwendet werden. Eine Möglichkeit ist die Verwendung eines Messschiebers oder einer Mikrometer-Schraube, um den Außendurchmesser des Lagers zu messen. Der Innendurchmesser kann mit einer Messuhr oder einem Innenmessgerät gemessen werden. Die Breite des Lagers kann mit einem Lineal oder einer Schieblehre gemessen werden. Es ist wichtig, genaue Messungen durchzuführen, um sicherzustellen, dass das Kugellager in die gewünschte Anwendung passt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.