Domain probeexamen.de kaufen?
Wir ziehen mit dem Projekt
probeexamen.de um.
Sind Sie am Kauf der Domain
probeexamen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain probeexamen.de kaufen?
Wie unterscheidet sich eine Kabelverschraubung für Innen- und Außenanwendungen? Welche Eigenschaften sollte eine gute Kabelverschraubung haben?
Eine Kabelverschraubung für Außenanwendungen sollte wetterfest und UV-beständig sein, um vor Umwelteinflüssen geschützt zu sein. Außerdem sollte sie eine höhere Schutzklasse haben, um Feuchtigkeit und Staub fernzuhalten. Eine gute Kabelverschraubung für Innenanwendungen sollte hingegen vor allem leicht zu montieren und flexibel einsetzbar sein. **
Rostet Messing?
Ja, Messing kann rosten, obwohl es weniger anfällig für Korrosion ist als Eisen oder Stahl. Wenn Messing Feuchtigkeit oder Sauerstoff ausgesetzt ist, kann es zu einer Oxidation kommen, die zu einer Verfärbung oder einem Anlaufen führt. Um dies zu verhindern, kann Messing regelmäßig gereinigt und poliert werden. **


Ähnliche Suchbegriffe für HELU-Kabelverschraubung-PG48-Messing
Top-Angebote
Produkte zum Begriff HELU-Kabelverschraubung-PG48-Messing:
-
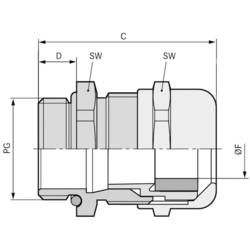
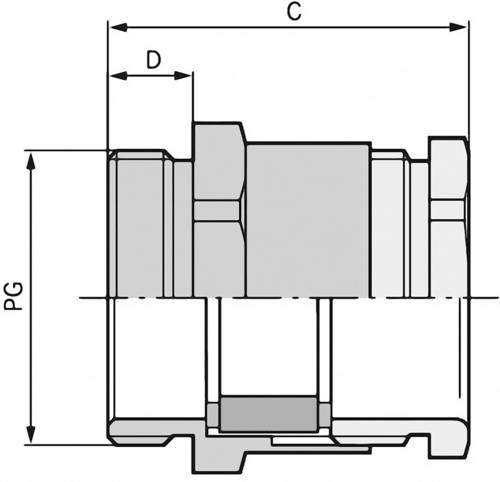
LAPP 52005530 Kabelverschraubung PG48 Messing Messing 5 St.Hohe mechanische Belastbarkeit. seitliche Dichtlippen passen sich automatisch an. Optimale Zugentlastung. Große lichte Weite, somit können bis zu zwei Flachleitungen geklemmt werden.199,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Rostet Messing?
Ja, Messing kann rosten, obwohl es eine geringere Korrosionsanfälligkeit als andere Metalle wie Eisen oder Stahl aufweist. Wenn Messing jedoch über längere Zeit Feuchtigkeit oder Sauerstoff ausgesetzt ist, kann es zu einer Oxidation kommen, die zu Rost führen kann. Um dies zu verhindern, kann eine Beschichtung oder regelmäßige Reinigung und Pflege des Messings empfohlen werden. **
-
Wie kann man eine Kabelverschraubung richtig und sicher montieren?
1. Loch in das Gehäuse bohren, das der Größe der Kabelverschraubung entspricht. 2. Kabel durch die Verschraubung führen und diese fest in das Loch im Gehäuse eindrehen. 3. Mit einem Schraubenzieher die Verschraubung zusätzlich festziehen, um einen sicheren Halt zu gewährleisten. **
-
Wann schmilzt Messing?
Messing schmilzt bei einer Temperatur von etwa 900-1000 Grad Celsius, abhängig von der genauen Zusammensetzung des Messings. Diese Temperatur ist deutlich niedriger als die Schmelztemperatur von reinem Kupfer oder Zink, da Messing eine Legierung aus diesen beiden Metallen ist. Beim Erhitzen von Messing beginnt es zuerst zu erweichen und dann zu schmelzen. Die Schmelztemperatur von Messing ist wichtig für verschiedene Herstellungsprozesse, bei denen das Metall gegossen, geformt oder geschmiedet wird. Wann also schmilzt Messing? Bei einer Temperatur von etwa 900-1000 Grad Celsius. **
-
Ist Messing magnetisch?
Ist Messing magnetisch? Nein, Messing ist nicht magnetisch, da es hauptsächlich aus Kupfer und Zink besteht, die beide nicht magnetisch sind. Obwohl Messing Legierungen enthalten kann, die magnetische Eigenschaften aufweisen, ist der Anteil so gering, dass das gesamte Material nicht magnetisch wird. Daher werden typische Messinggegenstände wie Schmuck, Dekorationen oder Musikinstrumente nicht von Magneten angezogen. Wenn Sie also einen Magneten an ein Messingobjekt halten und er nicht haften bleibt, liegt das daran, dass Messing nicht magnetisch ist. **

Was enthält Messing?
Messing ist eine Legierung, die hauptsächlich aus Kupfer und Zink besteht. Die genaue Zusammensetzung variiert je nach Verwendungszweck und Hersteller, aber typischerweise enthält Messing zwischen 60-80% Kupfer und 20-40% Zink. Neben Kupfer und Zink können auch geringe Mengen an anderen Metallen wie Blei, Nickel oder Aluminium in Messing enthalten sein. Diese Legierung zeichnet sich durch ihre hohe Korrosionsbeständigkeit, gute Bearbeitbarkeit und schöne goldene Farbe aus. Messing wird häufig für die Herstellung von Schmuck, Musikinstrumenten, Armaturen und Dekorationsgegenständen verwendet. **
Ist Messing Seewasserbeständig?
Ist Messing Seewasserbeständig? Messing ist eine Legierung aus Kupfer und Zink, die eine gute Beständigkeit gegenüber Korrosion aufweist. Allerdings kann Messing in Kontakt mit Salzwasser korrodieren, insbesondere wenn es langfristig der salzhaltigen Umgebung ausgesetzt ist. Um die Seewasserbeständigkeit von Messing zu verbessern, können spezielle Beschichtungen oder Legierungen verwendet werden. Es ist daher ratsam, Messingteile, die im Seewasser verwendet werden sollen, regelmäßig zu warten und zu überprüfen, um eine langfristige Beständigkeit zu gewährleisten. **
Top-Angebote
Produkte zum Begriff HELU-Kabelverschraubung-PG48-Messing:
-
LAPP 52005530 Kabelverschraubung PG48 Messing Messing 5 St.Hohe mechanische Belastbarkeit. seitliche Dichtlippen passen sich automatisch an. Optimale Zugentlastung. Große lichte Weite, somit können bis zu zwei Flachleitungen geklemmt werden.199,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich eine Kabelverschraubung für Innen- und Außenanwendungen? Welche Eigenschaften sollte eine gute Kabelverschraubung haben?
Eine Kabelverschraubung für Außenanwendungen sollte wetterfest und UV-beständig sein, um vor Umwelteinflüssen geschützt zu sein. Außerdem sollte sie eine höhere Schutzklasse haben, um Feuchtigkeit und Staub fernzuhalten. Eine gute Kabelverschraubung für Innenanwendungen sollte hingegen vor allem leicht zu montieren und flexibel einsetzbar sein. **
-
Rostet Messing?
Ja, Messing kann rosten, obwohl es weniger anfällig für Korrosion ist als Eisen oder Stahl. Wenn Messing Feuchtigkeit oder Sauerstoff ausgesetzt ist, kann es zu einer Oxidation kommen, die zu einer Verfärbung oder einem Anlaufen führt. Um dies zu verhindern, kann Messing regelmäßig gereinigt und poliert werden. **
-
Rostet Messing?
Ja, Messing kann rosten, obwohl es eine geringere Korrosionsanfälligkeit als andere Metalle wie Eisen oder Stahl aufweist. Wenn Messing jedoch über längere Zeit Feuchtigkeit oder Sauerstoff ausgesetzt ist, kann es zu einer Oxidation kommen, die zu Rost führen kann. Um dies zu verhindern, kann eine Beschichtung oder regelmäßige Reinigung und Pflege des Messings empfohlen werden. **
-
Wie kann man eine Kabelverschraubung richtig und sicher montieren?
1. Loch in das Gehäuse bohren, das der Größe der Kabelverschraubung entspricht. 2. Kabel durch die Verschraubung führen und diese fest in das Loch im Gehäuse eindrehen. 3. Mit einem Schraubenzieher die Verschraubung zusätzlich festziehen, um einen sicheren Halt zu gewährleisten. **
Ähnliche Suchbegriffe für HELU-Kabelverschraubung-PG48-Messing
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann schmilzt Messing?
Messing schmilzt bei einer Temperatur von etwa 900-1000 Grad Celsius, abhängig von der genauen Zusammensetzung des Messings. Diese Temperatur ist deutlich niedriger als die Schmelztemperatur von reinem Kupfer oder Zink, da Messing eine Legierung aus diesen beiden Metallen ist. Beim Erhitzen von Messing beginnt es zuerst zu erweichen und dann zu schmelzen. Die Schmelztemperatur von Messing ist wichtig für verschiedene Herstellungsprozesse, bei denen das Metall gegossen, geformt oder geschmiedet wird. Wann also schmilzt Messing? Bei einer Temperatur von etwa 900-1000 Grad Celsius. **
-
Ist Messing magnetisch?
Ist Messing magnetisch? Nein, Messing ist nicht magnetisch, da es hauptsächlich aus Kupfer und Zink besteht, die beide nicht magnetisch sind. Obwohl Messing Legierungen enthalten kann, die magnetische Eigenschaften aufweisen, ist der Anteil so gering, dass das gesamte Material nicht magnetisch wird. Daher werden typische Messinggegenstände wie Schmuck, Dekorationen oder Musikinstrumente nicht von Magneten angezogen. Wenn Sie also einen Magneten an ein Messingobjekt halten und er nicht haften bleibt, liegt das daran, dass Messing nicht magnetisch ist. **
-
Was enthält Messing?
Messing ist eine Legierung, die hauptsächlich aus Kupfer und Zink besteht. Die genaue Zusammensetzung variiert je nach Verwendungszweck und Hersteller, aber typischerweise enthält Messing zwischen 60-80% Kupfer und 20-40% Zink. Neben Kupfer und Zink können auch geringe Mengen an anderen Metallen wie Blei, Nickel oder Aluminium in Messing enthalten sein. Diese Legierung zeichnet sich durch ihre hohe Korrosionsbeständigkeit, gute Bearbeitbarkeit und schöne goldene Farbe aus. Messing wird häufig für die Herstellung von Schmuck, Musikinstrumenten, Armaturen und Dekorationsgegenständen verwendet. **
-
Ist Messing Seewasserbeständig?
Ist Messing Seewasserbeständig? Messing ist eine Legierung aus Kupfer und Zink, die eine gute Beständigkeit gegenüber Korrosion aufweist. Allerdings kann Messing in Kontakt mit Salzwasser korrodieren, insbesondere wenn es langfristig der salzhaltigen Umgebung ausgesetzt ist. Um die Seewasserbeständigkeit von Messing zu verbessern, können spezielle Beschichtungen oder Legierungen verwendet werden. Es ist daher ratsam, Messingteile, die im Seewasser verwendet werden sollen, regelmäßig zu warten und zu überprüfen, um eine langfristige Beständigkeit zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.