Domain probeexamen.de kaufen?
Wir ziehen mit dem Projekt
probeexamen.de um.
Sind Sie am Kauf der Domain
probeexamen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain probeexamen.de kaufen?
Was ist das Dragendorff-Reagenz?
Das Dragendorff-Reagenz ist eine chemische Lösung, die zur Identifizierung von Alkaloiden verwendet wird. Es reagiert mit den Stickstoffatomen in den Alkaloiden und bildet dabei einen orangefarbenen Niederschlag. Das Reagenz wurde nach dem deutschen Chemiker Johann Georg Dragendorff benannt, der es im 19. Jahrhundert entwickelte. **
Wie lautet das Ergebnis der Durchführung des Nachweises von Vitamin C mit Tillmans Reagenz?
Das Ergebnis der Durchführung des Nachweises von Vitamin C mit Tillmans Reagenz ist eine Verfärbung der Lösung. Wenn Vitamin C vorhanden ist, wird die Lösung von blau zu rot oder violett umschlagen. **

Ähnliche Suchbegriffe für Greisinger-GHM-PH4-Reagenz
Top-Angebote
Produkte zum Begriff Greisinger-GHM-PH4-Reagenz:
-
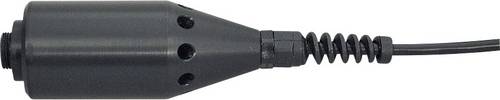
Greisinger Sensor GHM GOO370Durch die spezielle Sensorkonstruktion "umströmt" das Messgas den Sensor und kann, durch die im Gehäuse befindlichen Löcher, ins Freie entweichen. Bei einer leichten Anströmung des Sensors kann sich kein Druck aufbauen, der das Messergebnis verfälscht. Besonders zur Vermessung von Gasen aus Druckflaschen etc. geeignet, wobei auch der Einsatz bei Raumgasmessungen ohne weiteres möglich ist.295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo kann man Bismutoxidnitrat für das Dragendorff-Reagenz bekommen?
Bismutoxidnitrat kann in Apotheken oder Fachgeschäften für Chemikalien gekauft werden. Es ist wichtig, die entsprechenden Sicherheitsvorkehrungen beim Umgang mit dieser Chemikalie zu beachten, da sie giftig sein kann. Es ist auch ratsam, sich über die rechtlichen Bestimmungen und Vorschriften für den Erwerb und die Verwendung von Chemikalien in Ihrem Land zu informieren. **
-
Was ist die Funktion eines Reagenz in chemischen Experimenten?
Ein Reagenz wird verwendet, um eine chemische Reaktion zu initiieren oder zu unterstützen. Es dient dazu, bestimmte Stoffe nachzuweisen oder zu identifizieren. Reagenzien können auch zur Bestimmung von Konzentrationen oder zur Überprüfung von Reaktionen verwendet werden. **
-
Kann mir jemand sagen, wo man Dragendorffs Reagenz herbekommt?
Dragendorffs Reagenz ist ein chemisches Reagenz, das zur Identifizierung von Alkaloiden verwendet wird. Es kann in Fachgeschäften für Chemikalien oder online bei spezialisierten Chemiehändlern erworben werden. Es ist wichtig, dass man über die entsprechenden Kenntnisse und Genehmigungen verfügt, um mit solchen Chemikalien umzugehen. **
-
Was ist die Reaktion zwischen Ameisensäure und Tollens Reagenz?
Die Reaktion zwischen Ameisensäure und Tollens Reagenz führt zur Bildung von Silberspiegeln. Dabei wird die Ameisensäure zu Kohlendioxid und Wasser oxidiert, während das Tollens Reagenz, bestehend aus Silbernitrat und Ammoniak, zu elementarem Silber reduziert wird. Der entstehende Silberspiegel ist ein charakteristisches Merkmal dieser Reaktion. **


Wie wird das Biuret-Reagenz zur Nachweis von Peptidbindungen verwendet?
Das Biuret-Reagenz wird zur Nachweis von Peptidbindungen verwendet, da es mit den Peptidbindungen in Proteinen reagiert. Wenn das Biuret-Reagenz mit einer Peptidbindung in Kontakt kommt, entsteht ein violetter Farbstoff. Diese Farbreaktion kann genutzt werden, um das Vorhandensein von Proteinen oder Peptiden nachzuweisen. **
Was ist ein Reagenz und wie wird es in chemischen Experimenten verwendet?
Ein Reagenz ist eine chemische Substanz, die in Reaktionen mit anderen Stoffen verwendet wird, um eine chemische Reaktion zu initiieren oder zu unterstützen. Es wird häufig in definierten Mengen hinzugefügt, um die Reaktionsbedingungen zu kontrollieren und das gewünschte Ergebnis zu erzielen. Reagenzien können als Indikatoren, Katalysatoren oder zur Identifizierung von Stoffen eingesetzt werden. **
Top-Angebote
Produkte zum Begriff Greisinger-GHM-PH4-Reagenz:
-
Greisinger Luftsauerstoffsensor GHM GGO370Geeignet für Messungen an der Atmosphäre sowie in Systemen ohne bzw. mit geringem Über- oder Unterdruck Dieser Sensortyp besitzt ein Schraubgewinde und lässt sich direkt bzw. mittels Schlauchadapter in nahezu alle Systeme gasdicht einbauen258,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Greisinger Sensor GHM GOO370Durch die spezielle Sensorkonstruktion "umströmt" das Messgas den Sensor und kann, durch die im Gehäuse befindlichen Löcher, ins Freie entweichen. Bei einer leichten Anströmung des Sensors kann sich kein Druck aufbauen, der das Messergebnis verfälscht. Besonders zur Vermessung von Gasen aus Druckflaschen etc. geeignet, wobei auch der Einsatz bei Raumgasmessungen ohne weiteres möglich ist.295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das Dragendorff-Reagenz?
Das Dragendorff-Reagenz ist eine chemische Lösung, die zur Identifizierung von Alkaloiden verwendet wird. Es reagiert mit den Stickstoffatomen in den Alkaloiden und bildet dabei einen orangefarbenen Niederschlag. Das Reagenz wurde nach dem deutschen Chemiker Johann Georg Dragendorff benannt, der es im 19. Jahrhundert entwickelte. **
-
Wie lautet das Ergebnis der Durchführung des Nachweises von Vitamin C mit Tillmans Reagenz?
Das Ergebnis der Durchführung des Nachweises von Vitamin C mit Tillmans Reagenz ist eine Verfärbung der Lösung. Wenn Vitamin C vorhanden ist, wird die Lösung von blau zu rot oder violett umschlagen. **
-
Wo kann man Bismutoxidnitrat für das Dragendorff-Reagenz bekommen?
Bismutoxidnitrat kann in Apotheken oder Fachgeschäften für Chemikalien gekauft werden. Es ist wichtig, die entsprechenden Sicherheitsvorkehrungen beim Umgang mit dieser Chemikalie zu beachten, da sie giftig sein kann. Es ist auch ratsam, sich über die rechtlichen Bestimmungen und Vorschriften für den Erwerb und die Verwendung von Chemikalien in Ihrem Land zu informieren. **
-
Was ist die Funktion eines Reagenz in chemischen Experimenten?
Ein Reagenz wird verwendet, um eine chemische Reaktion zu initiieren oder zu unterstützen. Es dient dazu, bestimmte Stoffe nachzuweisen oder zu identifizieren. Reagenzien können auch zur Bestimmung von Konzentrationen oder zur Überprüfung von Reaktionen verwendet werden. **
Ähnliche Suchbegriffe für Greisinger-GHM-PH4-Reagenz
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann mir jemand sagen, wo man Dragendorffs Reagenz herbekommt?
Dragendorffs Reagenz ist ein chemisches Reagenz, das zur Identifizierung von Alkaloiden verwendet wird. Es kann in Fachgeschäften für Chemikalien oder online bei spezialisierten Chemiehändlern erworben werden. Es ist wichtig, dass man über die entsprechenden Kenntnisse und Genehmigungen verfügt, um mit solchen Chemikalien umzugehen. **
-
Was ist die Reaktion zwischen Ameisensäure und Tollens Reagenz?
Die Reaktion zwischen Ameisensäure und Tollens Reagenz führt zur Bildung von Silberspiegeln. Dabei wird die Ameisensäure zu Kohlendioxid und Wasser oxidiert, während das Tollens Reagenz, bestehend aus Silbernitrat und Ammoniak, zu elementarem Silber reduziert wird. Der entstehende Silberspiegel ist ein charakteristisches Merkmal dieser Reaktion. **
-
Wie wird das Biuret-Reagenz zur Nachweis von Peptidbindungen verwendet?
Das Biuret-Reagenz wird zur Nachweis von Peptidbindungen verwendet, da es mit den Peptidbindungen in Proteinen reagiert. Wenn das Biuret-Reagenz mit einer Peptidbindung in Kontakt kommt, entsteht ein violetter Farbstoff. Diese Farbreaktion kann genutzt werden, um das Vorhandensein von Proteinen oder Peptiden nachzuweisen. **
-
Was ist ein Reagenz und wie wird es in chemischen Experimenten verwendet?
Ein Reagenz ist eine chemische Substanz, die in Reaktionen mit anderen Stoffen verwendet wird, um eine chemische Reaktion zu initiieren oder zu unterstützen. Es wird häufig in definierten Mengen hinzugefügt, um die Reaktionsbedingungen zu kontrollieren und das gewünschte Ergebnis zu erzielen. Reagenzien können als Indikatoren, Katalysatoren oder zur Identifizierung von Stoffen eingesetzt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.