Domain probeexamen.de kaufen?
Wir ziehen mit dem Projekt
probeexamen.de um.
Sind Sie am Kauf der Domain
probeexamen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain probeexamen.de kaufen?
Wie funktioniert eine Stechhilfe?
Eine Stechhilfe ist ein medizinisches Gerät, das verwendet wird, um Blutproben für Tests wie die Messung des Blutzuckerspiegels zu entnehmen. Sie funktioniert, indem sie eine kleine Nadel verwendet, um die Haut zu durchdringen und eine Blutprobe zu entnehmen. Die Einstichtiefe kann je nach Hautdicke und Gewebeart angepasst werden. Die Stechhilfe wird normalerweise vor dem Gebrauch auf die gewünschte Einstichtiefe eingestellt und dann auf die Haut gedrückt, um die Nadel freizusetzen und die Blutprobe zu entnehmen. Nach dem Gebrauch sollte die Nadel sicher entsorgt werden, um Verletzungen zu vermeiden. **
Was ist eine Stechhilfe?
Eine Stechhilfe ist ein medizinisches Gerät, das verwendet wird, um Blut zu entnehmen, beispielsweise für die Messung des Blutzuckerspiegels bei Diabetikern. Sie besteht aus einem Federmechanismus, der eine Lanzette schnell und schmerzlos in die Haut sticht, um eine Blutprobe zu entnehmen. Die Einstichtiefe kann je nach Bedarf angepasst werden, um die Schmerzen für den Patienten zu minimieren. Stechhilfen sind in verschiedenen Ausführungen erhältlich, von manuellen bis zu elektronischen Geräten, die die Blutentnahme automatisch steuern. **
Ähnliche Suchbegriffe für Glucoject-Dual-Extra-Stechhilfe
Top-Angebote
Produkte zum Begriff Glucoject-Dual-Extra-Stechhilfe:
-
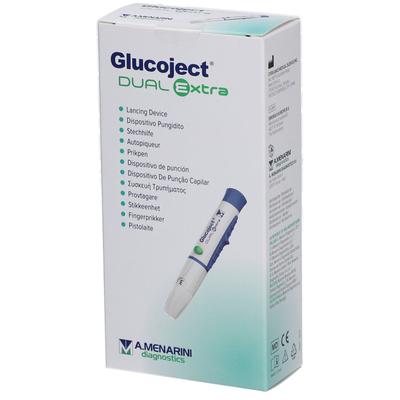
Glucoject Dual Extra Stechhilfe 2x 2x1 StSet enthält2x Glucoject® Dual Extra Stechhilfe 1 StDie Glucoject Dual EXTRA Stechhilfe ist ein modernes Blutzuckermessgerät, das speziell für eine schmerzfreie und komfortable Blutgewinnung entwickelt wurde. Sie ist leicht zu handhaben und bietet präzise Einstellmöglichkeiten für eine optimale Blutzuckerüberwachung. Eigenschaften: Sanfte Blutentnahme: Minimiert das Schmerzempfinden bei der Blutgewinnung durch individuell einstellbare Stechtiefe. Verstellbare Stechtiefe: 7 verschiedene Einstellmöglichkeiten für unterschiedliche Hauttypen. Kompatibilität: Passend für die meisten gängigen Lanzetten. Einfache Handhabung: Benutzerfreundliches Design, leicht und komfortabel zu bedienen. Ergonomisches Design: Bietet einen sicheren Griff und einfache Bedienung für den täglichen Gebrauch. Verwendungszweck Die Stechhilfe Glucoject® Dual Extra zusammen mit sterilen Einweg-Lanzetten verwenden, um aus peripheren Bereichen des menschlichen Körpers Blutproben zu entnehmen. Achtung Zur Verwendung durch einen einzigen Patienten. Nicht mit anderen Personen teilen. Stets eine neue sterile Lanzette verwenden. Die Lanzetten sind nur zum Einmalgebrauch bestimmt. Bitte vor dem Testen aufmerksam alle Anweisungen lesen. Die Stechhilfe nicht in Flüssigkeiten eintauchen, um ihre Beschädigung zu vermeiden.38,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Muss ich eine extra Prüfung machen oder Ähnliches?
Das hängt von der spezifischen Situation ab. Wenn du dich auf eine bestimmte Prüfung oder Zertifizierung beziehst, musst du möglicherweise eine separate Prüfung ablegen. Es ist am besten, sich an die entsprechende Institution oder Organisation zu wenden, um genaue Informationen zu erhalten. **
-
Dual 2 Ohm oder Dual 4 Ohm?
Die Wahl zwischen Dual 2 Ohm oder Dual 4 Ohm hängt von der gewünschten Impedanz des Lautsprechersystems ab. Wenn du eine niedrigere Impedanz bevorzugst, um mehr Leistung aus deinem Verstärker zu ziehen, wähle Dual 2 Ohm. Wenn du eine höhere Impedanz bevorzugst, um die Kompatibilität mit anderen Lautsprechern oder Verstärkern zu gewährleisten, wähle Dual 4 Ohm. **
-
Welchen Dual Schallplattenspieler würdet ihr eher empfehlen: 1) Dual CS 601, 2) Dual 1226 oder 3) Dual CS 1228?
Es ist schwierig, eine genaue Empfehlung abzugeben, da dies von persönlichen Vorlieben und Anforderungen abhängt. Der Dual CS 601 ist ein solider Plattenspieler mit einem Direktantrieb und einer guten Klangqualität. Der Dual 1226 ist ein Riemenantriebsmodell mit automatischer Abschaltung und einer stabilen Konstruktion. Der Dual CS 1228 ist ein weiteres Riemenantriebsmodell mit einer hochwertigen Tonarmkonstruktion. Es ist ratsam, die technischen Spezifikationen und Funktionen jedes Modells zu vergleichen und auch Kundenbewertungen zu lesen, um die beste Wahl zu treffen. **
-
Welches Extra?
Ich kann deine Frage nicht beantworten, da du nicht spezifiziert hast, um welches Extra es sich handelt. Bitte gib mehr Informationen, damit ich dir weiterhelfen kann. **

Dual oder Quadchannel?
Die Entscheidung zwischen Dual- und Quad-Channel hängt von der Art des Systems und den Anforderungen ab. Dual-Channel ermöglicht eine schnellere Datenübertragung zwischen dem Arbeitsspeicher und der CPU, während Quad-Channel eine noch höhere Bandbreite bietet. Quad-Channel ist in der Regel für High-End-Systeme und Anwendungen wie Videobearbeitung oder 3D-Rendering geeignet, während Dual-Channel für die meisten alltäglichen Anwendungen ausreichend ist. **
Dual- oder Vollzeitstudium?
Die Entscheidung zwischen einem Dual- oder Vollzeitstudium hängt von verschiedenen Faktoren ab. Ein Dualstudium ermöglicht es, theoretisches Wissen direkt in der Praxis anzuwenden und bietet oft eine finanzielle Vergütung. Ein Vollzeitstudium hingegen ermöglicht eine intensivere Auseinandersetzung mit dem Studienfach und bietet mehr Freiheit bei der Gestaltung des Studiums. Letztendlich sollte die Entscheidung von den persönlichen Zielen, finanziellen Möglichkeiten und individuellen Präferenzen abhängen. **
Top-Angebote
Produkte zum Begriff Glucoject-Dual-Extra-Stechhilfe:
-
Glucoject Dual Extra Stechhilfe 1 StDie Glucoject Dual EXTRA Stechhilfe ist ein modernes Blutzuckermessgerät, das speziell für eine schmerzfreie und komfortable Blutgewinnung entwickelt wurde. Sie ist leicht zu handhaben und bietet präzise Einstellmöglichkeiten für eine optimale...16,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Glucoject Dual Extra Stechhilfe 2x 2x1 StSet enthält2x Glucoject® Dual Extra Stechhilfe 1 StDie Glucoject Dual EXTRA Stechhilfe ist ein modernes Blutzuckermessgerät, das speziell für eine schmerzfreie und komfortable Blutgewinnung entwickelt wurde. Sie ist leicht zu handhaben und bietet präzise Einstellmöglichkeiten für eine optimale Blutzuckerüberwachung. Eigenschaften: Sanfte Blutentnahme: Minimiert das Schmerzempfinden bei der Blutgewinnung durch individuell einstellbare Stechtiefe. Verstellbare Stechtiefe: 7 verschiedene Einstellmöglichkeiten für unterschiedliche Hauttypen. Kompatibilität: Passend für die meisten gängigen Lanzetten. Einfache Handhabung: Benutzerfreundliches Design, leicht und komfortabel zu bedienen. Ergonomisches Design: Bietet einen sicheren Griff und einfache Bedienung für den täglichen Gebrauch. Verwendungszweck Die Stechhilfe Glucoject® Dual Extra zusammen mit sterilen Einweg-Lanzetten verwenden, um aus peripheren Bereichen des menschlichen Körpers Blutproben zu entnehmen. Achtung Zur Verwendung durch einen einzigen Patienten. Nicht mit anderen Personen teilen. Stets eine neue sterile Lanzette verwenden. Die Lanzetten sind nur zum Einmalgebrauch bestimmt. Bitte vor dem Testen aufmerksam alle Anweisungen lesen. Die Stechhilfe nicht in Flüssigkeiten eintauchen, um ihre Beschädigung zu vermeiden.38,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert eine Stechhilfe?
Eine Stechhilfe ist ein medizinisches Gerät, das verwendet wird, um Blutproben für Tests wie die Messung des Blutzuckerspiegels zu entnehmen. Sie funktioniert, indem sie eine kleine Nadel verwendet, um die Haut zu durchdringen und eine Blutprobe zu entnehmen. Die Einstichtiefe kann je nach Hautdicke und Gewebeart angepasst werden. Die Stechhilfe wird normalerweise vor dem Gebrauch auf die gewünschte Einstichtiefe eingestellt und dann auf die Haut gedrückt, um die Nadel freizusetzen und die Blutprobe zu entnehmen. Nach dem Gebrauch sollte die Nadel sicher entsorgt werden, um Verletzungen zu vermeiden. **
-
Was ist eine Stechhilfe?
Eine Stechhilfe ist ein medizinisches Gerät, das verwendet wird, um Blut zu entnehmen, beispielsweise für die Messung des Blutzuckerspiegels bei Diabetikern. Sie besteht aus einem Federmechanismus, der eine Lanzette schnell und schmerzlos in die Haut sticht, um eine Blutprobe zu entnehmen. Die Einstichtiefe kann je nach Bedarf angepasst werden, um die Schmerzen für den Patienten zu minimieren. Stechhilfen sind in verschiedenen Ausführungen erhältlich, von manuellen bis zu elektronischen Geräten, die die Blutentnahme automatisch steuern. **
-
Muss ich eine extra Prüfung machen oder Ähnliches?
Das hängt von der spezifischen Situation ab. Wenn du dich auf eine bestimmte Prüfung oder Zertifizierung beziehst, musst du möglicherweise eine separate Prüfung ablegen. Es ist am besten, sich an die entsprechende Institution oder Organisation zu wenden, um genaue Informationen zu erhalten. **
-
Dual 2 Ohm oder Dual 4 Ohm?
Die Wahl zwischen Dual 2 Ohm oder Dual 4 Ohm hängt von der gewünschten Impedanz des Lautsprechersystems ab. Wenn du eine niedrigere Impedanz bevorzugst, um mehr Leistung aus deinem Verstärker zu ziehen, wähle Dual 2 Ohm. Wenn du eine höhere Impedanz bevorzugst, um die Kompatibilität mit anderen Lautsprechern oder Verstärkern zu gewährleisten, wähle Dual 4 Ohm. **
Ähnliche Suchbegriffe für Glucoject-Dual-Extra-Stechhilfe
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welchen Dual Schallplattenspieler würdet ihr eher empfehlen: 1) Dual CS 601, 2) Dual 1226 oder 3) Dual CS 1228?
Es ist schwierig, eine genaue Empfehlung abzugeben, da dies von persönlichen Vorlieben und Anforderungen abhängt. Der Dual CS 601 ist ein solider Plattenspieler mit einem Direktantrieb und einer guten Klangqualität. Der Dual 1226 ist ein Riemenantriebsmodell mit automatischer Abschaltung und einer stabilen Konstruktion. Der Dual CS 1228 ist ein weiteres Riemenantriebsmodell mit einer hochwertigen Tonarmkonstruktion. Es ist ratsam, die technischen Spezifikationen und Funktionen jedes Modells zu vergleichen und auch Kundenbewertungen zu lesen, um die beste Wahl zu treffen. **
-
Welches Extra?
Ich kann deine Frage nicht beantworten, da du nicht spezifiziert hast, um welches Extra es sich handelt. Bitte gib mehr Informationen, damit ich dir weiterhelfen kann. **
-
Dual oder Quadchannel?
Die Entscheidung zwischen Dual- und Quad-Channel hängt von der Art des Systems und den Anforderungen ab. Dual-Channel ermöglicht eine schnellere Datenübertragung zwischen dem Arbeitsspeicher und der CPU, während Quad-Channel eine noch höhere Bandbreite bietet. Quad-Channel ist in der Regel für High-End-Systeme und Anwendungen wie Videobearbeitung oder 3D-Rendering geeignet, während Dual-Channel für die meisten alltäglichen Anwendungen ausreichend ist. **
-
Dual- oder Vollzeitstudium?
Die Entscheidung zwischen einem Dual- oder Vollzeitstudium hängt von verschiedenen Faktoren ab. Ein Dualstudium ermöglicht es, theoretisches Wissen direkt in der Praxis anzuwenden und bietet oft eine finanzielle Vergütung. Ein Vollzeitstudium hingegen ermöglicht eine intensivere Auseinandersetzung mit dem Studienfach und bietet mehr Freiheit bei der Gestaltung des Studiums. Letztendlich sollte die Entscheidung von den persönlichen Zielen, finanziellen Möglichkeiten und individuellen Präferenzen abhängen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.