Domain probeexamen.de kaufen?
Wir ziehen mit dem Projekt
probeexamen.de um.
Sind Sie am Kauf der Domain
probeexamen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain probeexamen.de kaufen?
Was ist tlg?
"TLG" steht für "The Landlord's Game" und ist ein frühes Brettspiel, das als Vorläufer des heutigen Monopoly gilt. Es wurde ursprünglich von der Amerikanerin Elizabeth Magie entwickelt und 1903 patentiert. Das Spiel war als kritisches Statement gegen monopolistische Praktiken gedacht und sollte die negativen Auswirkungen von Landbesitzkonzentration aufzeigen. Später wurde das Spiel von Charles Darrow überarbeitet und als Monopoly veröffentlicht, wobei viele Elemente von TLG übernommen wurden. TLG hat somit eine wichtige historische Bedeutung für die Entwicklung des heutigen Monopoly-Spiels. **
Wie heißen diese Gummisauger, mit denen man solche Lampen drehen kann?
Die Gummisauger, mit denen man Lampen drehen kann, werden als "Lampenheber" oder "Lampensauger" bezeichnet. Sie ermöglichen es, Glühbirnen oder Leuchtmittel sicher zu greifen und zu drehen, ohne sie zu beschädigen. **

Ähnliche Suchbegriffe für FACOM-Gummisauger-Satz-6-tlg
Top-Angebote
Produkte zum Begriff FACOM-Gummisauger-Satz-6-tlg:
-
FACOM Nadelfeilen Satz im Karton, 6-tlgNadelfeilen Satz im Karton, 6-tlg.Produktstärken:Satz mit 6 Nadelfeilen: rund (RD), halbrund (DRD), extra-flachspitz (DPE), Vierkant (CAR), Dreikant (TRI), flachstumpf (PAM)für GrobbearbeitungTechnische Daten:L [mm]: 140Behältnis: KunststofftascheInhalt: 6Feilen: T0[g]: 11577,44 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Hast du ein Beispiel für Satz Nummer 6?
Leider kann ich ohne weitere Informationen nicht sagen, welcher Satz Nummer 6 gemeint ist. Könntest du bitte den Satz angeben, auf den du dich beziehst? Dann kann ich dir gerne ein Beispiel geben. **
-
Was ist deine Meinung zu diesem Satz 6?
Es tut mir leid, aber ich kann keine Meinung zu einem Satz haben, den ich nicht kenne. Bitte geben Sie mir den Satz, damit ich darauf antworten kann. **
-
Kannst du den Satz 6 bitte noch einmal erklären?
Natürlich, gerne! Bitte gib mir den Satz, den du erklärt haben möchtest, und ich werde mein Bestes tun, um ihn zu erklären. **
-
Sollen alle Sätze einer Übung hintereinander oder ein Satz einer Übung und dann der nächste Satz der nächsten Übung verwendet werden?
Es ist üblich, dass alle Sätze einer Übung hintereinander verwendet werden, bevor man zur nächsten Übung übergeht. Dies ermöglicht eine konzentrierte und fokussierte Durchführung der Übung und erleichtert die Verfolgung des Fortschritts. Es ist jedoch auch möglich, einen Satz einer Übung zu machen und dann zum nächsten Satz der nächsten Übung überzugehen, wenn dies besser zur individuellen Trainingsroutine passt. **


Wie lautet der Satz vor jeder Übung?
Der Satz vor jeder Übung lautet: "Bitte führen Sie die folgende Übung aus." **
Kannst du bitte den Satz "Französisch Korrektur 6" grammatikalisch korrekt wiedergeben?
"Korrektur Französisch 6" wäre eine grammatikalisch korrekte Wiedergabe des Satzes. **
Top-Angebote
Produkte zum Begriff FACOM-Gummisauger-Satz-6-tlg:
-
FACOM Gummisauger Satz, 6-tlgGummisauger Satz, 6-tlg.Produktstärken:Zum Zusammenhalten geklebter Werkstücke während der TrocknungszeitVielseitige Einsatzmöglichkeiten bei Karosseriearbeiten:Zierleisten an TürenLogos, Schriftzüge und EmblemeInnenspiegel usw.Die Gummisauger halten sehr gut auf lackierten Blechen bzw. Glasflächen98,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
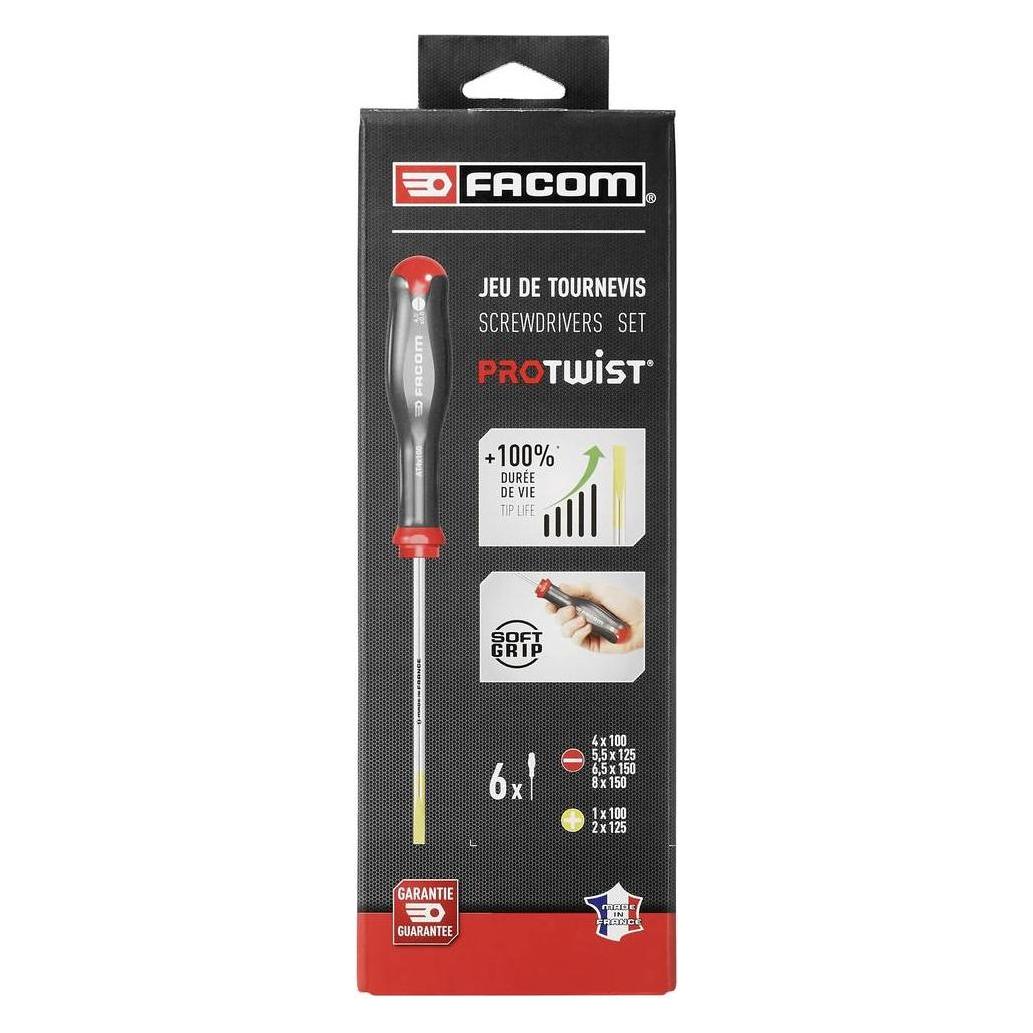
FACOM Schraubendreher PROTWIST, Satz, 6-tlgProtwist® - Schraubendreher- Satz 6- teiligProduktstärken:Wärmebehandlung auf der Linie: + 50% Lebensdauer + 100% Widerstandsfähigkeit.Werkstoff des Griffes: Soft Grip für mehr Komfort und Chemikalienbeständigkeit.Klinge "Tri-Coating" behandelt (Zink-Nickel-Chrom): 4 Mal korrosionsbeständiger.Griff ergonomisch optimiert: 10% mehr Drehmoment.Lasermarkierung: Für höhere Verschleißfestigkeit.Profile mit CNC-Maschine bearbeitet: bessere Anpassung an die Schraube mit besserer Drehmomentübertragung und weniger Verschleiß.Technische Daten:[G]: 680Lieferumfang:ATX10X75 - ATX15X75 - ATX20X100 - ATX25X100 - ATX30X125 - ATX40X15060,97 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
FACOM Nadelfeilen Satz im Karton, 6-tlgNadelfeilen Satz im Karton, 6-tlg.Produktstärken:Satz mit 6 Nadelfeilen: rund (RD), halbrund (DRD), extra-flachspitz (DPE), Vierkant (CAR), Dreikant (TRI), flachstumpf (PAM)für GrobbearbeitungTechnische Daten:L [mm]: 140Behältnis: KunststofftascheInhalt: 6Feilen: T0[g]: 11577,44 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist tlg?
"TLG" steht für "The Landlord's Game" und ist ein frühes Brettspiel, das als Vorläufer des heutigen Monopoly gilt. Es wurde ursprünglich von der Amerikanerin Elizabeth Magie entwickelt und 1903 patentiert. Das Spiel war als kritisches Statement gegen monopolistische Praktiken gedacht und sollte die negativen Auswirkungen von Landbesitzkonzentration aufzeigen. Später wurde das Spiel von Charles Darrow überarbeitet und als Monopoly veröffentlicht, wobei viele Elemente von TLG übernommen wurden. TLG hat somit eine wichtige historische Bedeutung für die Entwicklung des heutigen Monopoly-Spiels. **
-
Wie heißen diese Gummisauger, mit denen man solche Lampen drehen kann?
Die Gummisauger, mit denen man Lampen drehen kann, werden als "Lampenheber" oder "Lampensauger" bezeichnet. Sie ermöglichen es, Glühbirnen oder Leuchtmittel sicher zu greifen und zu drehen, ohne sie zu beschädigen. **
-
Hast du ein Beispiel für Satz Nummer 6?
Leider kann ich ohne weitere Informationen nicht sagen, welcher Satz Nummer 6 gemeint ist. Könntest du bitte den Satz angeben, auf den du dich beziehst? Dann kann ich dir gerne ein Beispiel geben. **
-
Was ist deine Meinung zu diesem Satz 6?
Es tut mir leid, aber ich kann keine Meinung zu einem Satz haben, den ich nicht kenne. Bitte geben Sie mir den Satz, damit ich darauf antworten kann. **
Ähnliche Suchbegriffe für FACOM-Gummisauger-Satz-6-tlg
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FACOM Nadelfeilen Satz im Karton, 6-tlgNadelfeilen Satz im Karton, 6-tlg.Produktstärken:Satz mit 6 Nadelfeilen: rund (RD), halbrund (DRD), extra-flachspitz (DPE), Vierkant (CAR), Dreikant (TRI), flachstumpf (PAM)zum PräzisionsfeilenTechnische Daten:L [mm]: 140Behältnis: KunststofftascheInhalt: 6Feilen: T2[g]: 11577,44 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kannst du den Satz 6 bitte noch einmal erklären?
Natürlich, gerne! Bitte gib mir den Satz, den du erklärt haben möchtest, und ich werde mein Bestes tun, um ihn zu erklären. **
-
Sollen alle Sätze einer Übung hintereinander oder ein Satz einer Übung und dann der nächste Satz der nächsten Übung verwendet werden?
Es ist üblich, dass alle Sätze einer Übung hintereinander verwendet werden, bevor man zur nächsten Übung übergeht. Dies ermöglicht eine konzentrierte und fokussierte Durchführung der Übung und erleichtert die Verfolgung des Fortschritts. Es ist jedoch auch möglich, einen Satz einer Übung zu machen und dann zum nächsten Satz der nächsten Übung überzugehen, wenn dies besser zur individuellen Trainingsroutine passt. **
-
Wie lautet der Satz vor jeder Übung?
Der Satz vor jeder Übung lautet: "Bitte führen Sie die folgende Übung aus." **
-
Kannst du bitte den Satz "Französisch Korrektur 6" grammatikalisch korrekt wiedergeben?
"Korrektur Französisch 6" wäre eine grammatikalisch korrekte Wiedergabe des Satzes. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.