Domain probeexamen.de kaufen?
Wir ziehen mit dem Projekt
probeexamen.de um.
Sind Sie am Kauf der Domain
probeexamen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain probeexamen.de kaufen?
Was ist der Unterschied zwischen Ethanol und pflanzlichem Ethanol?
Ethanol ist eine organische Verbindung, die als Alkohol bekannt ist und in vielen Produkten wie Alkoholika, Kraftstoffen und Lösungsmitteln verwendet wird. Pflanzliches Ethanol wird aus pflanzlichen Rohstoffen wie Getreide, Zuckerrohr oder Mais hergestellt, während herkömmliches Ethanol oft aus fossilen Brennstoffen wie Erdöl gewonnen wird. Pflanzliches Ethanol wird oft als umweltfreundlichere Alternative betrachtet, da es erneuerbar ist und weniger Treibhausgasemissionen verursacht. **
Wie viel Milliliter flüssiges Ethanol ergeben 77 Milliliter gasförmiges Ethanol?
77 Milliliter gasförmiges Ethanol entsprechen etwa 77 Milliliter flüssigem Ethanol. Da Ethanol in gasförmigem Zustand eine geringere Dichte hat als in flüssigem Zustand, bleibt das Volumen nahezu gleich. **
Ähnliche Suchbegriffe für Ethanol
Top-Angebote
Produkte zum Begriff Ethanol:
-
Ethanol Kamin Fuego 3 NatursteinabdeckungMit der Ethanol-Kaminsäule Fuego 3 genießen Sie die wohltuende Wärme eines echten Feuers - ganz ohne Schornstein. Das genehmigungsfreie Dekofeuer wird mit Bio-Ethanol betrieben. Dieses verbrennt sowohl rauch- als auch rußfrei. Drei große Glasscheiben ermöglichen Ihnen bei der Ethanol-Kaminsäule einen ungetrübten Blick auf das leuchtende Feuer. Verschlossen wird die Tür durch einen Magnetverschluss. Die Specksteinabdeckung verleiht dem Dekofeuer ein mondänes Äußeres.1099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Ethanol Benzin?
Nein, Ethanol ist kein Benzin. Benzin ist ein fossiler Brennstoff, der aus Erdöl gewonnen wird, während Ethanol ein erneuerbarer Kraftstoff ist, der hauptsächlich aus Pflanzen wie Mais oder Zuckerrohr hergestellt wird. Ethanol wird oft als Beimischung zu Benzin verwendet, um die Emissionen zu reduzieren und die Abhängigkeit von fossilen Brennstoffen zu verringern. Beide Kraftstoffe haben unterschiedliche chemische Eigenschaften und Verbrennungsprozesse. Ethanol hat auch einen höheren Oktanwert als Benzin, was zu einer effizienteren Verbrennung führen kann. **
-
Warum ausschließlich Ethanol?
Ethanol wird oft als Kraftstoff verwendet, da es erneuerbar ist und aus nachwachsenden Rohstoffen wie Mais, Zuckerrohr oder Getreide hergestellt werden kann. Im Vergleich zu fossilen Brennstoffen wie Benzin oder Diesel verbrennt Ethanol sauberer und produziert weniger schädliche Emissionen. Zudem kann Ethanol in vielen Fahrzeugen mit Verbrennungsmotor ohne größere Modifikationen verwendet werden, was die Umstellung auf alternative Kraftstoffe erleichtert. **
-
Ist Weingeist Ethanol?
Ist Weingeist Ethanol? Weingeist ist tatsächlich eine Bezeichnung für Ethanol, das durch Destillation von Wein gewonnen wird. Es handelt sich also um reinen Alkohol, der in der Regel eine Konzentration von etwa 96 % aufweist. Weingeist wird oft als Lösungsmittel oder zur Herstellung von Spirituosen verwendet. In vielen Ländern wird Weingeist auch als Brennspiritus bezeichnet. **
-
Ist Ethanol umweltfreundlich?
Ist Ethanol umweltfreundlich? Ethanol wird oft als umweltfreundliche Alternative zu fossilen Brennstoffen betrachtet, da es aus nachwachsenden Rohstoffen wie Mais oder Zuckerrohr hergestellt wird. Es verbrennt sauberer als Benzin und Diesel und produziert weniger Treibhausgase. Allerdings gibt es auch Bedenken hinsichtlich des Anbaus von Energiepflanzen für die Ethanolproduktion, da dieser Anbau zu Entwaldung, Wasserverschmutzung und anderen Umweltauswirkungen führen kann. Es ist wichtig, die gesamten Umweltauswirkungen von Ethanol zu berücksichtigen, bevor man es als umweltfreundlich einstuft. **

Was ist Ethanol?
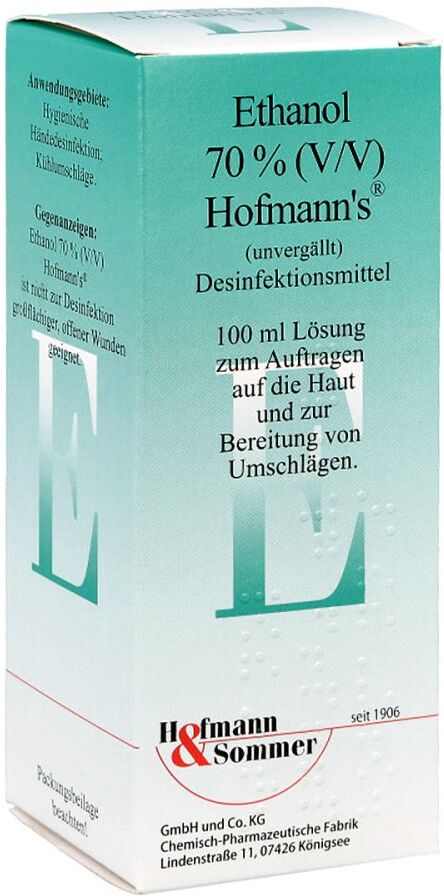
Ethanol ist eine farblose, brennbare Flüssigkeit, die auch als Alkohol bekannt ist. Es wird durch die Fermentation von Zucker durch Hefe oder durch die chemische Synthese hergestellt. Ethanol wird häufig als Lösungsmittel, Desinfektionsmittel, Treibstoff und in alkoholischen Getränken verwendet. Es ist auch ein wichtiger Bestandteil von Bioethanol, das als erneuerbare Energiequelle in der Herstellung von Biokraftstoffen eingesetzt wird. **
Wie riecht Ethanol?
Wie riecht Ethanol? Ethanol hat einen charakteristischen Geruch, der oft als scharf und leicht süßlich beschrieben wird. Einige Menschen empfinden den Geruch als angenehm, während andere ihn als unangenehm oder stechend wahrnehmen. Der Geruch von Ethanol kann auch als alkoholisch oder medizinisch beschrieben werden. Insgesamt ist der Geruch von Ethanol ziemlich stark und kann leicht in der Luft wahrgenommen werden. **
Top-Angebote
Produkte zum Begriff Ethanol:
-
Ethanol Kamin Fuego 19Der Ethanol-Kamin Fuego 19 ermöglicht Kamin-Atmosphäre ohne einen Schornstein-Anschluss. Sein Flammenbild ist täuschend echt und Sie spüren sogar die Wärme eines modernen Heizkamins. Beim Fuego 19 handelt es sich um einen Bausatz, den Sie selbst montieren können. Alle Bauteile sind passgenau vorgefertigt und müssen nur noch zusammengesetzt werden. Die Verkleidung wird bereits grundiert ausgeliefert und kann so individuell nach Ihren Vorstellungen gestrichen werden.2429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Ethanol und pflanzlichem Ethanol?
Ethanol ist eine organische Verbindung, die als Alkohol bekannt ist und in vielen Produkten wie Alkoholika, Kraftstoffen und Lösungsmitteln verwendet wird. Pflanzliches Ethanol wird aus pflanzlichen Rohstoffen wie Getreide, Zuckerrohr oder Mais hergestellt, während herkömmliches Ethanol oft aus fossilen Brennstoffen wie Erdöl gewonnen wird. Pflanzliches Ethanol wird oft als umweltfreundlichere Alternative betrachtet, da es erneuerbar ist und weniger Treibhausgasemissionen verursacht. **
-
Wie viel Milliliter flüssiges Ethanol ergeben 77 Milliliter gasförmiges Ethanol?
77 Milliliter gasförmiges Ethanol entsprechen etwa 77 Milliliter flüssigem Ethanol. Da Ethanol in gasförmigem Zustand eine geringere Dichte hat als in flüssigem Zustand, bleibt das Volumen nahezu gleich. **
-
Ist Ethanol Benzin?
Nein, Ethanol ist kein Benzin. Benzin ist ein fossiler Brennstoff, der aus Erdöl gewonnen wird, während Ethanol ein erneuerbarer Kraftstoff ist, der hauptsächlich aus Pflanzen wie Mais oder Zuckerrohr hergestellt wird. Ethanol wird oft als Beimischung zu Benzin verwendet, um die Emissionen zu reduzieren und die Abhängigkeit von fossilen Brennstoffen zu verringern. Beide Kraftstoffe haben unterschiedliche chemische Eigenschaften und Verbrennungsprozesse. Ethanol hat auch einen höheren Oktanwert als Benzin, was zu einer effizienteren Verbrennung führen kann. **
-
Warum ausschließlich Ethanol?
Ethanol wird oft als Kraftstoff verwendet, da es erneuerbar ist und aus nachwachsenden Rohstoffen wie Mais, Zuckerrohr oder Getreide hergestellt werden kann. Im Vergleich zu fossilen Brennstoffen wie Benzin oder Diesel verbrennt Ethanol sauberer und produziert weniger schädliche Emissionen. Zudem kann Ethanol in vielen Fahrzeugen mit Verbrennungsmotor ohne größere Modifikationen verwendet werden, was die Umstellung auf alternative Kraftstoffe erleichtert. **
Ähnliche Suchbegriffe für Ethanol
-
Ethanol Kamin Fuego 3 NatursteinabdeckungMit der Ethanol-Kaminsäule Fuego 3 genießen Sie die wohltuende Wärme eines echten Feuers - ganz ohne Schornstein. Das genehmigungsfreie Dekofeuer wird mit Bio-Ethanol betrieben. Dieses verbrennt sowohl rauch- als auch rußfrei. Drei große Glasscheiben ermöglichen Ihnen bei der Ethanol-Kaminsäule einen ungetrübten Blick auf das leuchtende Feuer. Verschlossen wird die Tür durch einen Magnetverschluss. Die Specksteinabdeckung verleiht dem Dekofeuer ein mondänes Äußeres.1099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Weingeist Ethanol?
Ist Weingeist Ethanol? Weingeist ist tatsächlich eine Bezeichnung für Ethanol, das durch Destillation von Wein gewonnen wird. Es handelt sich also um reinen Alkohol, der in der Regel eine Konzentration von etwa 96 % aufweist. Weingeist wird oft als Lösungsmittel oder zur Herstellung von Spirituosen verwendet. In vielen Ländern wird Weingeist auch als Brennspiritus bezeichnet. **
-
Ist Ethanol umweltfreundlich?
Ist Ethanol umweltfreundlich? Ethanol wird oft als umweltfreundliche Alternative zu fossilen Brennstoffen betrachtet, da es aus nachwachsenden Rohstoffen wie Mais oder Zuckerrohr hergestellt wird. Es verbrennt sauberer als Benzin und Diesel und produziert weniger Treibhausgase. Allerdings gibt es auch Bedenken hinsichtlich des Anbaus von Energiepflanzen für die Ethanolproduktion, da dieser Anbau zu Entwaldung, Wasserverschmutzung und anderen Umweltauswirkungen führen kann. Es ist wichtig, die gesamten Umweltauswirkungen von Ethanol zu berücksichtigen, bevor man es als umweltfreundlich einstuft. **
-
Was ist Ethanol?
Ethanol ist eine farblose, brennbare Flüssigkeit, die auch als Alkohol bekannt ist. Es wird durch die Fermentation von Zucker durch Hefe oder durch die chemische Synthese hergestellt. Ethanol wird häufig als Lösungsmittel, Desinfektionsmittel, Treibstoff und in alkoholischen Getränken verwendet. Es ist auch ein wichtiger Bestandteil von Bioethanol, das als erneuerbare Energiequelle in der Herstellung von Biokraftstoffen eingesetzt wird. **
-
Wie riecht Ethanol?
Wie riecht Ethanol? Ethanol hat einen charakteristischen Geruch, der oft als scharf und leicht süßlich beschrieben wird. Einige Menschen empfinden den Geruch als angenehm, während andere ihn als unangenehm oder stechend wahrnehmen. Der Geruch von Ethanol kann auch als alkoholisch oder medizinisch beschrieben werden. Insgesamt ist der Geruch von Ethanol ziemlich stark und kann leicht in der Luft wahrgenommen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.