Domain probeexamen.de kaufen?
Wir ziehen mit dem Projekt
probeexamen.de um.
Sind Sie am Kauf der Domain
probeexamen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain probeexamen.de kaufen?
Was ist die HRB Nummer?
Was ist die HRB Nummer? Die HRB Nummer steht für Handelsregister-Nummer und wird Unternehmen bei der Eintragung in das Handelsregister zugeteilt. Sie dient der eindeutigen Identifizierung eines Unternehmens und enthält wichtige Informationen wie den Firmennamen, den Sitz des Unternehmens und weitere rechtliche Angaben. Die HRB Nummer wird häufig bei geschäftlichen Transaktionen, Verträgen und rechtlichen Angelegenheiten benötigt. Sie ist ein wichtiger Bestandteil der Unternehmensidentität und sollte sorgfältig aufbewahrt und verwendet werden. **
Was ist HRA -/ HRB Nummer?
Was ist HRA -/ HRB Nummer? Die HRA-Nummer steht für Handelsregister-Nummer A und wird für eingetragene Kaufleute verwendet, während die HRB-Nummer für Handelsregister-Nummer B steht und für Kapitalgesellschaften wie GmbHs oder AGs verwendet wird. Beide Nummern dienen der eindeutigen Identifizierung von Unternehmen im Handelsregister. Die HRA-Nummer wird bei Personengesellschaften wie Einzelunternehmen oder Personengesellschaften wie OHG oder KG verwendet, während die HRB-Nummer bei Kapitalgesellschaften wie GmbH oder AG verwendet wird. Diese Nummern sind wichtig für die rechtliche Einordnung und Identifizierung von Unternehmen im Handelsregister. **
Ähnliche Suchbegriffe für DEHN-Halbrundbürste-HRB-190
Top-Angebote
Produkte zum Begriff DEHN-Halbrundbürste-HRB-190:
-
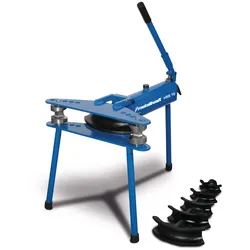
Metallkraft Hydraulischer Rohrbieger HRB 10Universell verwendbar für Heizungs-, Gas-, Siede- und Wasserrohre, Kupferrohre und Verbundwerkstoffrohre Aufklappbarer Biegerahmen für bequeme und rationelle Bedienung Dreibeinständer für ergonomisches Arbeiten Hersteller Stürmer Maschinen GmbH Dr.-Robert-Pfleger-Str. 26, 96103 Hallstadt, Deutschland info@stuermer-maschinen.de425,94 €*Versand: 39,90 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist die Hrb Baugesellschaft?
Die HRB Baugesellschaft ist ein Unternehmen, das sich auf den Bau von Gebäuden und Infrastrukturprojekten spezialisiert hat. Sie bietet Dienstleistungen wie Planung, Bauausführung und Projektmanagement an. Die HRB Baugesellschaft hat langjährige Erfahrung in der Baubranche und arbeitet eng mit ihren Kunden zusammen, um deren individuelle Anforderungen zu erfüllen. **
-
Welche Dehn- und/oder Aufwärmübungen gibt es für Ballettanfänger?
Für Ballettanfänger sind einige grundlegende Dehn- und Aufwärmübungen wichtig. Dazu gehören zum Beispiel das Dehnen der Beine durch einfache Beinhebungen und das Kreisen der Füße. Auch das Dehnen der Arme und des Oberkörpers durch Armkreisen und Schulterrollen ist hilfreich. Zudem können einfache Sprungübungen wie kleine Sprünge oder Pliés als Aufwärmübung dienen. **
-
Was ist der Unterschied zwischen HRA und HRB?
Was ist der Unterschied zwischen HRA und HRB? HRA und HRB sind beide Arten von Handelsregistern, die in Deutschland verwendet werden, um Informationen über Unternehmen zu speichern. HRA steht für "Handelsregister A" und bezieht sich auf Einzelunternehmen und Personengesellschaften, während HRB für "Handelsregister B" steht und für Kapitalgesellschaften wie GmbHs und AGs verwendet wird. Der Hauptunterschied zwischen den beiden ist also die Art des Unternehmens, für das sie verwendet werden. Darüber hinaus haben HRA-Einträge weniger Informationen über das Unternehmen als HRB-Einträge, da Personengesellschaften weniger formale Anforderungen haben als Kapitalgesellschaften. **
-
Wann kommt in der deutschen Rechtschreibung "dehn" und "dendenn" vor?
In der deutschen Rechtschreibung kommt "dehn" als Abkürzung für "dehnen" vor, zum Beispiel in den Wörtern "dehnbar" oder "dehnen". "Dendenn" hingegen kommt nicht in der deutschen Rechtschreibung vor und scheint ein Tippfehler zu sein. **

Wie lautet das Ergebnis einer Prozentrechnung mit 190?
Um das Ergebnis einer Prozentrechnung mit 190 zu erhalten, benötigt man weitere Informationen wie den Prozentsatz oder den Grundwert. Ohne diese Angaben kann das Ergebnis nicht berechnet werden. **
Was ist TikTok 190? - Was ist TikTok 190?
TikTok 190 ist eine spezielle Version der beliebten Social-Media-Plattform TikTok, die von der Polizei in Deutschland ins Leben gerufen wurde. Auf TikTok 190 werden kurze Videos geteilt, die sich mit verschiedenen Themen rund um Sicherheit, Prävention und Aufklärung beschäftigen. Die Zahl "190" steht dabei für den Notruf der Polizei in Deutschland. Durch die Nutzung von TikTok 190 möchte die Polizei eine jüngere Zielgruppe erreichen und wichtige Botschaften auf eine moderne und ansprechende Art vermitteln. **
Top-Angebote
Produkte zum Begriff DEHN-Halbrundbürste-HRB-190:
-
Metallkraft Hydraulischer Rohrbieger HRB 10Universell verwendbar für Heizungs-, Gas-, Siede- und Wasserrohre, Kupferrohre und Verbundwerkstoffrohre Aufklappbarer Biegerahmen für bequeme und rationelle Bedienung Dreibeinständer für ergonomisches Arbeiten Hersteller Stürmer Maschinen GmbH Dr.-Robert-Pfleger-Str. 26, 96103 Hallstadt, Deutschland info@stuermer-maschinen.de425,94 €*Versand: 39,90 €Sichere Weiterleitung zum Anbieter
-
Was ist die HRB Nummer?
Was ist die HRB Nummer? Die HRB Nummer steht für Handelsregister-Nummer und wird Unternehmen bei der Eintragung in das Handelsregister zugeteilt. Sie dient der eindeutigen Identifizierung eines Unternehmens und enthält wichtige Informationen wie den Firmennamen, den Sitz des Unternehmens und weitere rechtliche Angaben. Die HRB Nummer wird häufig bei geschäftlichen Transaktionen, Verträgen und rechtlichen Angelegenheiten benötigt. Sie ist ein wichtiger Bestandteil der Unternehmensidentität und sollte sorgfältig aufbewahrt und verwendet werden. **
-
Was ist HRA -/ HRB Nummer?
Was ist HRA -/ HRB Nummer? Die HRA-Nummer steht für Handelsregister-Nummer A und wird für eingetragene Kaufleute verwendet, während die HRB-Nummer für Handelsregister-Nummer B steht und für Kapitalgesellschaften wie GmbHs oder AGs verwendet wird. Beide Nummern dienen der eindeutigen Identifizierung von Unternehmen im Handelsregister. Die HRA-Nummer wird bei Personengesellschaften wie Einzelunternehmen oder Personengesellschaften wie OHG oder KG verwendet, während die HRB-Nummer bei Kapitalgesellschaften wie GmbH oder AG verwendet wird. Diese Nummern sind wichtig für die rechtliche Einordnung und Identifizierung von Unternehmen im Handelsregister. **
-
Was ist die Hrb Baugesellschaft?
Die HRB Baugesellschaft ist ein Unternehmen, das sich auf den Bau von Gebäuden und Infrastrukturprojekten spezialisiert hat. Sie bietet Dienstleistungen wie Planung, Bauausführung und Projektmanagement an. Die HRB Baugesellschaft hat langjährige Erfahrung in der Baubranche und arbeitet eng mit ihren Kunden zusammen, um deren individuelle Anforderungen zu erfüllen. **
-
Welche Dehn- und/oder Aufwärmübungen gibt es für Ballettanfänger?
Für Ballettanfänger sind einige grundlegende Dehn- und Aufwärmübungen wichtig. Dazu gehören zum Beispiel das Dehnen der Beine durch einfache Beinhebungen und das Kreisen der Füße. Auch das Dehnen der Arme und des Oberkörpers durch Armkreisen und Schulterrollen ist hilfreich. Zudem können einfache Sprungübungen wie kleine Sprünge oder Pliés als Aufwärmübung dienen. **
Ähnliche Suchbegriffe für DEHN-Halbrundbürste-HRB-190
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen HRA und HRB?
Was ist der Unterschied zwischen HRA und HRB? HRA und HRB sind beide Arten von Handelsregistern, die in Deutschland verwendet werden, um Informationen über Unternehmen zu speichern. HRA steht für "Handelsregister A" und bezieht sich auf Einzelunternehmen und Personengesellschaften, während HRB für "Handelsregister B" steht und für Kapitalgesellschaften wie GmbHs und AGs verwendet wird. Der Hauptunterschied zwischen den beiden ist also die Art des Unternehmens, für das sie verwendet werden. Darüber hinaus haben HRA-Einträge weniger Informationen über das Unternehmen als HRB-Einträge, da Personengesellschaften weniger formale Anforderungen haben als Kapitalgesellschaften. **
-
Wann kommt in der deutschen Rechtschreibung "dehn" und "dendenn" vor?
In der deutschen Rechtschreibung kommt "dehn" als Abkürzung für "dehnen" vor, zum Beispiel in den Wörtern "dehnbar" oder "dehnen". "Dendenn" hingegen kommt nicht in der deutschen Rechtschreibung vor und scheint ein Tippfehler zu sein. **
-
Wie lautet das Ergebnis einer Prozentrechnung mit 190?
Um das Ergebnis einer Prozentrechnung mit 190 zu erhalten, benötigt man weitere Informationen wie den Prozentsatz oder den Grundwert. Ohne diese Angaben kann das Ergebnis nicht berechnet werden. **
-
Was ist TikTok 190? - Was ist TikTok 190?
TikTok 190 ist eine spezielle Version der beliebten Social-Media-Plattform TikTok, die von der Polizei in Deutschland ins Leben gerufen wurde. Auf TikTok 190 werden kurze Videos geteilt, die sich mit verschiedenen Themen rund um Sicherheit, Prävention und Aufklärung beschäftigen. Die Zahl "190" steht dabei für den Notruf der Polizei in Deutschland. Durch die Nutzung von TikTok 190 möchte die Polizei eine jüngere Zielgruppe erreichen und wichtige Botschaften auf eine moderne und ansprechende Art vermitteln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.