Domain probeexamen.de kaufen?
Wir ziehen mit dem Projekt
probeexamen.de um.
Sind Sie am Kauf der Domain
probeexamen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain probeexamen.de kaufen?
Ist eine Wurzelbürste und eine Scheuerbürste dasselbe?
Nein, eine Wurzelbürste und eine Scheuerbürste sind nicht dasselbe. Eine Wurzelbürste wird verwendet, um Schmutz und Ablagerungen von Gemüse oder anderen Wurzelgewächsen zu entfernen, während eine Scheuerbürste in der Regel zum Reinigen von Oberflächen wie Böden, Fliesen oder Badewannen verwendet wird. Die beiden Bürsten haben unterschiedliche Formen und Borsten, um den jeweiligen Reinigungszweck zu erfüllen. **
Was bedeutet LM?
LM steht für "Lass mich nachdenken" oder "Lass mich überlegen". Es wird oft verwendet, um Zeit zu bitten, um eine Antwort oder eine Entscheidung zu überdenken. Es kann auch bedeuten, dass man sich Zeit nehmen möchte, um eine Situation zu analysieren oder zu reflektieren, bevor man reagiert. LM wird häufig in Chat-Nachrichten oder Online-Kommunikation verwendet, um anzuzeigen, dass man sich Zeit nehmen möchte, um eine angemessene Antwort zu geben. Es ist eine höfliche Art, um zu signalisieren, dass man sich nicht überstürzt entscheiden möchte. **

Ähnliche Suchbegriffe für Bürste-LM-Wurzelbürste-Flexi
Top-Angebote
Produkte zum Begriff Bürste-LM-Wurzelbürste-Flexi:
-
Bürste Wurzelbürste groß Schooling beigeUnser Entwicklungsteam hat diese Bürste zum gründlichen Entfernen von Staub aus dem Pferdefell entworfen. Nach dem Striegeln zu benutzen. Einfache Handhabung::Die harten Borsten entfernen schnell und gründlich Schmutz und Staub.|Ergonomischer Griff::Spezielle Form für eine gute Handhabung für Jugendliche und Erwachsene|Einfache Instandhaltung::Mit Seifenwasser reinigen.3,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet 400 lm?
Was bedeutet 400 lm? 400 lm steht für 400 Lumen, was eine Maßeinheit für die Helligkeit von Lichtquellen ist. Je höher die Lumenanzahl, desto heller ist das Licht. 400 lm entspricht in etwa der Helligkeit einer herkömmlichen Glühbirne mit 40 Watt. Diese Angabe ist wichtig, um die richtige Beleuchtung für verschiedene Räume oder Anwendungen auszuwählen. **
-
Was ist das Autokennzeichen LM?
Das Autokennzeichen "LM" steht für den Landkreis Limburg-Weilburg in Hessen, Deutschland. Es wird für Fahrzeuge aus diesem Landkreis verwendet. **
-
Wie viel kosten LM in Tschechien?
Wie viel kosten LM in Tschechien? In Tschechien kosten LM-Zigaretten im Durchschnitt etwa 90-100 Kronen pro Packung. Dies entspricht ungefähr 3,50-4 Euro. Die genauen Preise können je nach Verkaufsstelle und Region variieren. Es ist ratsam, die aktuellen Preise vor Ort zu überprüfen, da sie sich ändern können. **
-
Was bedeutet LM in der Homöopathie?
Was bedeutet LM in der Homöopathie? LM ist eine spezielle Potenzierungsmethode in der Homöopathie, bei der das Ausgangsmittel in einem Verhältnis von 1:50.000 verdünnt wird. Dies bedeutet, dass das Ausgangsmittel 50.000-mal mit einem Trägerstoff verschüttelt wird. LM-Potenzen gelten als besonders sanft und tief wirkend. Sie werden oft bei chronischen Erkrankungen oder bei empfindlichen Patienten eingesetzt. LM-Potenzen werden auch als "Q-Potenzen" bezeichnet. **


Wie nimmt man LM Potenzen ein?
LM Potenzen werden in Form von kleinen Kügelchen eingenommen, die unter der Zunge zergehen sollen. Es wird empfohlen, vor der Einnahme den Mund zu reinigen, um eine optimale Aufnahme zu gewährleisten. Die Potenzen sollten nicht mit den Fingern berührt werden, sondern direkt aus dem Behälter in den Mund gegeben werden. Es wird empfohlen, nach der Einnahme etwa 15 Minuten lang nichts zu essen oder zu trinken, um die Wirkung nicht zu beeinträchtigen. Es ist wichtig, die empfohlene Dosierung nicht zu überschreiten und bei Fragen oder Unsicherheiten einen Arzt oder Homöopathen zu konsultieren. **
Was ist größer, LM oder S?
Es ist nicht möglich, die Größe von "LM" und "S" zu bestimmen, da es sich um Abkürzungen handelt, die in verschiedenen Kontexten verwendet werden können. Ohne weitere Informationen ist es nicht möglich, eine genaue Antwort zu geben. **
Top-Angebote
Produkte zum Begriff Bürste-LM-Wurzelbürste-Flexi:
-
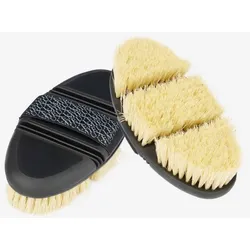
Waldhausen Flexi Wurzelbürste mistelDurch die stabilen Naturborsten ist sie perfekt zum entfernen von festen Verschmutzungen wie Schlamm am ganzen Pferd geeignet. Die hochwertige Waldhausen Flex-Serie ist dank ihres zweifach biegsamen Rückens besonders schonend für die Handgelenke. Maße: Rücken: 18,5cm, Borsten: 2,5cm19,95 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Ist eine Wurzelbürste und eine Scheuerbürste dasselbe?
Nein, eine Wurzelbürste und eine Scheuerbürste sind nicht dasselbe. Eine Wurzelbürste wird verwendet, um Schmutz und Ablagerungen von Gemüse oder anderen Wurzelgewächsen zu entfernen, während eine Scheuerbürste in der Regel zum Reinigen von Oberflächen wie Böden, Fliesen oder Badewannen verwendet wird. Die beiden Bürsten haben unterschiedliche Formen und Borsten, um den jeweiligen Reinigungszweck zu erfüllen. **
-
Was bedeutet LM?
LM steht für "Lass mich nachdenken" oder "Lass mich überlegen". Es wird oft verwendet, um Zeit zu bitten, um eine Antwort oder eine Entscheidung zu überdenken. Es kann auch bedeuten, dass man sich Zeit nehmen möchte, um eine Situation zu analysieren oder zu reflektieren, bevor man reagiert. LM wird häufig in Chat-Nachrichten oder Online-Kommunikation verwendet, um anzuzeigen, dass man sich Zeit nehmen möchte, um eine angemessene Antwort zu geben. Es ist eine höfliche Art, um zu signalisieren, dass man sich nicht überstürzt entscheiden möchte. **
-
Was bedeutet 400 lm?
Was bedeutet 400 lm? 400 lm steht für 400 Lumen, was eine Maßeinheit für die Helligkeit von Lichtquellen ist. Je höher die Lumenanzahl, desto heller ist das Licht. 400 lm entspricht in etwa der Helligkeit einer herkömmlichen Glühbirne mit 40 Watt. Diese Angabe ist wichtig, um die richtige Beleuchtung für verschiedene Räume oder Anwendungen auszuwählen. **
-
Was ist das Autokennzeichen LM?
Das Autokennzeichen "LM" steht für den Landkreis Limburg-Weilburg in Hessen, Deutschland. Es wird für Fahrzeuge aus diesem Landkreis verwendet. **
Ähnliche Suchbegriffe für Bürste-LM-Wurzelbürste-Flexi
-
Bürste Wurzelbürste groß Schooling beigeUnser Entwicklungsteam hat diese Bürste zum gründlichen Entfernen von Staub aus dem Pferdefell entworfen. Nach dem Striegeln zu benutzen. Einfache Handhabung::Die harten Borsten entfernen schnell und gründlich Schmutz und Staub.|Ergonomischer Griff::Spezielle Form für eine gute Handhabung für Jugendliche und Erwachsene|Einfache Instandhaltung::Mit Seifenwasser reinigen.3,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Huang, Hefei: Vorbereitung HSK-Prüfung. HSK 2Vorbereitung HSK-Prüfung. HSK 2 , Der Hanyu Shuiping Kaoshi (HSK) ist der zentrale, standardisierte Test der Volksrepublik China für Chinesisch als Fremdsprache. Das Buch dient dazu, sich im Selbststudium auf die Grammatik, Schriftzeichen und Vokabeln der Stufe 2 des HSK vorzubereiten (HSK 2). Es orientiert sich an der neuen HSK-Prüfungsstruktur, die 2010 neu eingeführt wurde. Es werden alle Prüfungsformen wie Hör- und Leseverständnis entsprechend des neuen HSK-Prüfungsformats intensiv geübt. Lösungen zu den Aufgaben erlauben eine Selbstkontrolle. Das Buch deckt die Schriftzeichen, Vokabeln und Grammatikformen des HSK 2 vollständig ab. Im Buch ist eine MP3-Audio-CD zum Selbsttraining enthalten. , Schalt- & Ganghebel > Fußsteuerung, Pedale & Fußauflagen , Auflage: 4. Auflage, Erscheinungsjahr: 201803, Produktform: Kartoniert, Beilage: MP3-CD, Autoren: Huang, Hefei~Ziethen, Dieter, Auflage: 18004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 222, Fachschema: China / Sprache~Chinesisch~Chinesisch / Lehrbuch, Lehrgang, VHS~Fremdsprachenunterricht~Kompetenz / Lesekompetenz~Lesekompetenz~Spracherwerb, Fachkategorie: Fremdsprachenerwerb: Selbststudium~Fremdsprachenerwerb: Hörverständnis~Fremdsprachenerwerb: Lesekompetenz~Spracherwerb, Sprache: Mandarin, Bildungszweck: für die Erwachsenenbildung, Warengruppe: HC/Schulbücher/VHS/Erwachsenenbildung, Fachkategorie: Unterricht und Didaktik: Moderne Sprachen: Fremdsprachenerwerb, Thema: Verstehen, Text Sprache: chi ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hefei Huang Verlag GmbH, Verlag: Hefei Huang Verlag GmbH, Verlag: Hefei Huang Verlag GmbH, Länge: 236, Breite: 172, Höhe: 17, Gewicht: 454, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A11069048, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
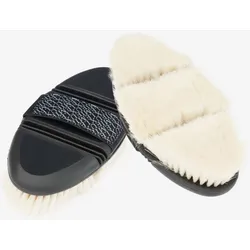
Waldhausen Flexi Wurzelbürste azurblau/blauDurch die stabilen Naturborsten ist sie perfekt zum entfernen von festen Verschmutzungen wie Schlamm am ganzen Pferd geeignet. Die hochwertige Waldhausen Flex-Serie ist dank ihres zweifach biegsamen Rückens besonders schonend für die Handgelenke. Maße: Rücken: 18,5cm, Borsten: 2,5cm19,95 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wie viel kosten LM in Tschechien?
Wie viel kosten LM in Tschechien? In Tschechien kosten LM-Zigaretten im Durchschnitt etwa 90-100 Kronen pro Packung. Dies entspricht ungefähr 3,50-4 Euro. Die genauen Preise können je nach Verkaufsstelle und Region variieren. Es ist ratsam, die aktuellen Preise vor Ort zu überprüfen, da sie sich ändern können. **
-
Was bedeutet LM in der Homöopathie?
Was bedeutet LM in der Homöopathie? LM ist eine spezielle Potenzierungsmethode in der Homöopathie, bei der das Ausgangsmittel in einem Verhältnis von 1:50.000 verdünnt wird. Dies bedeutet, dass das Ausgangsmittel 50.000-mal mit einem Trägerstoff verschüttelt wird. LM-Potenzen gelten als besonders sanft und tief wirkend. Sie werden oft bei chronischen Erkrankungen oder bei empfindlichen Patienten eingesetzt. LM-Potenzen werden auch als "Q-Potenzen" bezeichnet. **
-
Wie nimmt man LM Potenzen ein?
LM Potenzen werden in Form von kleinen Kügelchen eingenommen, die unter der Zunge zergehen sollen. Es wird empfohlen, vor der Einnahme den Mund zu reinigen, um eine optimale Aufnahme zu gewährleisten. Die Potenzen sollten nicht mit den Fingern berührt werden, sondern direkt aus dem Behälter in den Mund gegeben werden. Es wird empfohlen, nach der Einnahme etwa 15 Minuten lang nichts zu essen oder zu trinken, um die Wirkung nicht zu beeinträchtigen. Es ist wichtig, die empfohlene Dosierung nicht zu überschreiten und bei Fragen oder Unsicherheiten einen Arzt oder Homöopathen zu konsultieren. **
-
Was ist größer, LM oder S?
Es ist nicht möglich, die Größe von "LM" und "S" zu bestimmen, da es sich um Abkürzungen handelt, die in verschiedenen Kontexten verwendet werden können. Ohne weitere Informationen ist es nicht möglich, eine genaue Antwort zu geben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.