Domain probeexamen.de kaufen?
Wir ziehen mit dem Projekt
probeexamen.de um.
Sind Sie am Kauf der Domain
probeexamen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain probeexamen.de kaufen?
Was sind Apostel?
Apostel sind Personen, die von Jesus Christus persönlich ausgewählt wurden, um seine Botschaft zu verbreiten und seine Lehren weiterzugeben. Sie gelten als enge Vertraute und Nachfolger Jesu und spielen eine wichtige Rolle in der Verbreitung des Christentums. Die Apostel werden in der Bibel als die zwölf Jünger Jesu benannt, die nach seinem Tod und seiner Auferstehung die Gemeinde gründeten und die ersten Christen lehrten. Heutzutage wird der Begriff "Apostel" auch in einigen christlichen Kirchen für geistliche Führer oder Missionare verwendet. **
Welcher Apostel war Fischer?
Welcher Apostel war Fischer? In der Bibel wird berichtet, dass der Apostel Simon Petrus ein Fischer war, bevor er von Jesus berufen wurde, ihm zu folgen. Petrus und sein Bruder Andreas waren Fischer am See Genezareth, als Jesus sie dazu aufrief, "Fischer von Menschen" zu werden. Petrus spielte eine bedeutende Rolle in der Verkündigung des Evangeliums und der Gründung der christlichen Kirche. Sein ursprünglicher Beruf als Fischer wurde oft als Metapher für die Missionierung und das Fischen nach Seelen verwendet. **
Ähnliche Suchbegriffe für Apostel
Top-Angebote
Produkte zum Begriff Apostel:
-
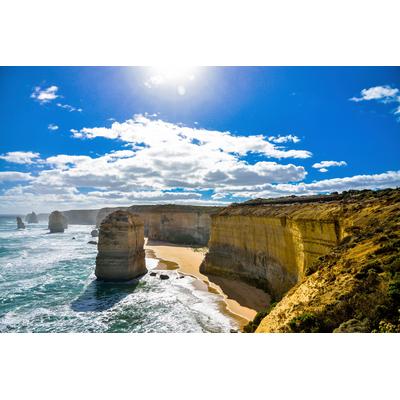
Fototapete PAPERMOON "Zwölf Apostel Great Ocean Rd", bunt, B:3,5m L:2,6m, Vlies, TapetenVliestapete, Zwölf Apostel Great Ocean Rd, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv,...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Barnabas, Apostel: Das Barnabas EvangeliumDas Barnabas Evangelium , Der neuen Ausgabe des Buches ist eine Einleitung zum Stande der Barnabas-Forschung vorangestellt, die den hohen Rang des vorgelegten Werkes in zunehmender Klarheit entdeckt. Kernpunkt ist die Frage der "Kreuzigung Jesu". Während der Koran nur sagt, daß Jesus nicht getötet und nicht gekreuzigt wurde, es ihnen damals vielmehr nur so "erschienen" war ("wa lakin shubbiha lahum" (4:157)), liegt die Brisanz des mehrere hundert Jahre älteren Zeugnisses des Apostels Barnabas gerade darin, daß es ganz genau erzählt, was es mit jenem Anschein auf sich hat und wie es dazu kam, daß in Wahrheit Judas Ischariot an der Stelle Jesu gekreuzigt wurde (vgl. Kap. 215 ff.). Religionswissenschaftler und Kenner alter Sprachen - Luigi Cirillo und Paul Fremaux, Shlomo Pinés, Henri Corbin, Jan Joosten sowie H. J. Schoeps - hatten das Werk als authentischen Ausdruck judenchristlicher Tradition wiederentdeckt. Bezeugen eindeutige Belege der Nähe des Barnabas-Evangeliums zu Tartians Diatessaron aus dem zweiten Jahrhundert sein hohes Alter, so verweist die Stellung des Gleichnisses von der Sünderin innerhalb der Lebensgeschichte Jesu und eine inhaltliche Besonderheit darin unabweisbar auf die Nazaräerversion des Hebräer-Evangeliums. Denn jener Spiegel, den Jesus "mit dem Finger ... auf den Boden" zeichnet (Kap. 2o1), worin die Leute sich als Sünder erkennen, kommt nur bei Barnabas und in jener vom "Herrenbruder" Matthäus verfaßten biblischen Urform vor, die unter dem Namen Nazaräer bekannt ist. So verstanden, besteht die reale Möglichkeit, daß das hier herausgegebene Werk im wesentlichen nichts Geringeres als die Bibel an sich, Grundlage aller biblischen Überlieferungen ist. - Der Apostel Barnabas soll es von seinem Bruder Matthäus geschenkt bekommen haben, der "als erster die Worte des Herrn verzeichnete". Jetzt verstehen wir die besondere Hochachtung, die von Sheikh Nazim Efendi diesem heiligen Buch entgegengebracht wurde, der die Herausgabe des Evangeliums in deutscher Sprache vor zwanzig Jahren angeregt hatte, eines Buches, das bis heute sonst von Muslimen sträflich unterschätzt wird. Dabei gibt es für sie doch keinen Grund, seine Wahrheit zu fürchten. , Kraftstoffversorgung > Auto-Tuning & -Styling , Auflage: Nachdruck der 3., um eine ausführliche Einleitung zum Stand der Forschung erweiterte Auflage, Erscheinungsjahr: 201411, Produktform: Leinen, Autoren: Barnabas, Apostel, Übersetzung: Linges, Monika, Auflage: 22004, Auflage/Ausgabe: Nachdruck der 3., um eine ausführliche Einleitung zum Stand der Forschung erweiterte Auflage, Seitenzahl/Blattzahl: 320, Fachschema: Evangelium, Warengruppe: HC/Religion/Theologie/Christentum, Fachkategorie: Bibel, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Spohr Verlag, Verlag: Spohr Verlag, Verlag: Spohr Publishers Limited, Länge: 211, Breite: 135, Höhe: 31, Gewicht: 457, Produktform: Gebunden, Genre: Importe, Genre: Importe, Vorgänger EAN: 9789963400300 9783927606302 9783927606029, Herkunftsland: UNGARN (HU), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 117564824,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie heißen 12 Apostel?
Die 12 Apostel waren die engsten Jünger von Jesus Christus, die von ihm ausgewählt wurden, um sein Evangelium zu verbreiten. Sie werden auch als die "Zwölf Jünger" oder die "Zwölf Apostel" bezeichnet. Einige der bekanntesten Apostel sind Petrus, Johannes, Jakobus der Ältere und Matthäus. Insgesamt gibt es 12 Apostel, die eine wichtige Rolle in der Verkündigung des christlichen Glaubens spielten. Wie heißen 12 Apostel? **
-
Was genau sind Apostel?
Apostel sind Personen, die von Jesus Christus berufen wurden, um seine Botschaft zu verkünden und seine Lehren weiterzugeben. Sie wurden von ihm ausgewählt und mit besonderen Befugnissen und Autorität ausgestattet. In der christlichen Tradition werden die zwölf Apostel als die engsten Jünger Jesu betrachtet. **
-
Waren die Evangelisten auch Apostel?
Waren die Evangelisten auch Apostel? Die Evangelisten waren nicht direkt Apostel, da sie nicht zu den zwölf Jüngern gehörten, die von Jesus persönlich berufen wurden. Die Evangelisten waren jedoch enge Gefährten von Aposteln wie Petrus und Paulus und spielten eine wichtige Rolle bei der Verbreitung des Evangeliums. Sie waren Zeugen der Lehren und Taten Jesu und verfassten die Evangelien, um die Botschaft von Jesus Christus weiterzugeben. Obwohl sie nicht direkt als Apostel bezeichnet wurden, trugen sie maßgeblich zur Verbreitung des Christentums bei. **
-
Welcher Apostel war zuerst christenverfolger?
Welcher Apostel war zuerst christenverfolger? Der Apostel, der zuerst als Christenverfolger bekannt war, war Saulus von Tarsus, der später als Paulus bekannt wurde. Vor seiner Bekehrung zum Christentum verfolgte er aktiv die Anhänger Jesu und war an der Verfolgung und Inhaftierung von Christen beteiligt. Auf dem Weg nach Damaskus hatte er eine Bekehrungserfahrung, die sein Leben veränderte und ihn dazu brachte, ein glühender Verfechter des Christentums zu werden. Paulus spielte eine entscheidende Rolle bei der Verbreitung des christlichen Glaubens und der Gründung von Gemeinden in verschiedenen Teilen der Welt. Seine Geschichte zeigt, dass selbst die größten Gegner des Glaubens durch Gottes Gnade zu treuen Jüngern werden können. **

Welcher Apostel galt als Zweifler?
Welcher Apostel galt als Zweifler? Der Apostel, der als Zweifler gilt, ist Thomas. Er wird oft als "ungläubiger Thomas" bezeichnet, da er zunächst nicht glaubte, dass Jesus auferstanden war, bis er ihn mit eigenen Augen und Händen sah. Thomas wollte Beweise für die Auferstehung sehen, bevor er glaubte. Diese Episode ist bekannt als "Zweifelnden Thomas" und zeigt, dass es auch unter den Jüngern Jesu Zweifel und Fragen gab. Trotz seiner Zweifel wurde Thomas später ein glühender Verfechter des Glaubens und missionierte sogar in Indien. **
Wer war der erste Apostel?
"Der erste Apostel, der von Jesus berufen wurde, war Simon Petrus. Er war ein Fischer aus Galiläa und einer der engsten Vertrauten Jesu. Petrus wird oft als der Fels bezeichnet, auf den Jesus seine Kirche bauen wollte. Er spielte eine bedeutende Rolle in der Verbreitung des Christentums nach Jesu Tod und Auferstehung. Petrus wird in den Evangelien als impulsiv und manchmal zweifelnd dargestellt, aber auch als einer der ersten, der Jesus als den Messias erkannte." **
Top-Angebote
Produkte zum Begriff Apostel:
-
Papermoon "GROßE OZEAN STRAßE-12 APOSTEL STRAND KÜSTE KLIPPEN MEER"Vliestapete, GROßE OZEAN STRAßE-12 APOSTEL STRAND KÜSTE KLIPPEN MEER, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material:...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Fototapete PAPERMOON "Zwölf Apostel Great Ocean Rd", bunt, B:3,5m L:2,6m, Vlies, TapetenVliestapete, Zwölf Apostel Great Ocean Rd, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv,...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind Apostel?
Apostel sind Personen, die von Jesus Christus persönlich ausgewählt wurden, um seine Botschaft zu verbreiten und seine Lehren weiterzugeben. Sie gelten als enge Vertraute und Nachfolger Jesu und spielen eine wichtige Rolle in der Verbreitung des Christentums. Die Apostel werden in der Bibel als die zwölf Jünger Jesu benannt, die nach seinem Tod und seiner Auferstehung die Gemeinde gründeten und die ersten Christen lehrten. Heutzutage wird der Begriff "Apostel" auch in einigen christlichen Kirchen für geistliche Führer oder Missionare verwendet. **
-
Welcher Apostel war Fischer?
Welcher Apostel war Fischer? In der Bibel wird berichtet, dass der Apostel Simon Petrus ein Fischer war, bevor er von Jesus berufen wurde, ihm zu folgen. Petrus und sein Bruder Andreas waren Fischer am See Genezareth, als Jesus sie dazu aufrief, "Fischer von Menschen" zu werden. Petrus spielte eine bedeutende Rolle in der Verkündigung des Evangeliums und der Gründung der christlichen Kirche. Sein ursprünglicher Beruf als Fischer wurde oft als Metapher für die Missionierung und das Fischen nach Seelen verwendet. **
-
Wie heißen 12 Apostel?
Die 12 Apostel waren die engsten Jünger von Jesus Christus, die von ihm ausgewählt wurden, um sein Evangelium zu verbreiten. Sie werden auch als die "Zwölf Jünger" oder die "Zwölf Apostel" bezeichnet. Einige der bekanntesten Apostel sind Petrus, Johannes, Jakobus der Ältere und Matthäus. Insgesamt gibt es 12 Apostel, die eine wichtige Rolle in der Verkündigung des christlichen Glaubens spielten. Wie heißen 12 Apostel? **
-
Was genau sind Apostel?
Apostel sind Personen, die von Jesus Christus berufen wurden, um seine Botschaft zu verkünden und seine Lehren weiterzugeben. Sie wurden von ihm ausgewählt und mit besonderen Befugnissen und Autorität ausgestattet. In der christlichen Tradition werden die zwölf Apostel als die engsten Jünger Jesu betrachtet. **
Ähnliche Suchbegriffe für Apostel
-
Barnabas, Apostel: Das Barnabas EvangeliumDas Barnabas Evangelium , Der neuen Ausgabe des Buches ist eine Einleitung zum Stande der Barnabas-Forschung vorangestellt, die den hohen Rang des vorgelegten Werkes in zunehmender Klarheit entdeckt. Kernpunkt ist die Frage der "Kreuzigung Jesu". Während der Koran nur sagt, daß Jesus nicht getötet und nicht gekreuzigt wurde, es ihnen damals vielmehr nur so "erschienen" war ("wa lakin shubbiha lahum" (4:157)), liegt die Brisanz des mehrere hundert Jahre älteren Zeugnisses des Apostels Barnabas gerade darin, daß es ganz genau erzählt, was es mit jenem Anschein auf sich hat und wie es dazu kam, daß in Wahrheit Judas Ischariot an der Stelle Jesu gekreuzigt wurde (vgl. Kap. 215 ff.). Religionswissenschaftler und Kenner alter Sprachen - Luigi Cirillo und Paul Fremaux, Shlomo Pinés, Henri Corbin, Jan Joosten sowie H. J. Schoeps - hatten das Werk als authentischen Ausdruck judenchristlicher Tradition wiederentdeckt. Bezeugen eindeutige Belege der Nähe des Barnabas-Evangeliums zu Tartians Diatessaron aus dem zweiten Jahrhundert sein hohes Alter, so verweist die Stellung des Gleichnisses von der Sünderin innerhalb der Lebensgeschichte Jesu und eine inhaltliche Besonderheit darin unabweisbar auf die Nazaräerversion des Hebräer-Evangeliums. Denn jener Spiegel, den Jesus "mit dem Finger ... auf den Boden" zeichnet (Kap. 2o1), worin die Leute sich als Sünder erkennen, kommt nur bei Barnabas und in jener vom "Herrenbruder" Matthäus verfaßten biblischen Urform vor, die unter dem Namen Nazaräer bekannt ist. So verstanden, besteht die reale Möglichkeit, daß das hier herausgegebene Werk im wesentlichen nichts Geringeres als die Bibel an sich, Grundlage aller biblischen Überlieferungen ist. - Der Apostel Barnabas soll es von seinem Bruder Matthäus geschenkt bekommen haben, der "als erster die Worte des Herrn verzeichnete". Jetzt verstehen wir die besondere Hochachtung, die von Sheikh Nazim Efendi diesem heiligen Buch entgegengebracht wurde, der die Herausgabe des Evangeliums in deutscher Sprache vor zwanzig Jahren angeregt hatte, eines Buches, das bis heute sonst von Muslimen sträflich unterschätzt wird. Dabei gibt es für sie doch keinen Grund, seine Wahrheit zu fürchten. , Kraftstoffversorgung > Auto-Tuning & -Styling , Auflage: Nachdruck der 3., um eine ausführliche Einleitung zum Stand der Forschung erweiterte Auflage, Erscheinungsjahr: 201411, Produktform: Leinen, Autoren: Barnabas, Apostel, Übersetzung: Linges, Monika, Auflage: 22004, Auflage/Ausgabe: Nachdruck der 3., um eine ausführliche Einleitung zum Stand der Forschung erweiterte Auflage, Seitenzahl/Blattzahl: 320, Fachschema: Evangelium, Warengruppe: HC/Religion/Theologie/Christentum, Fachkategorie: Bibel, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Spohr Verlag, Verlag: Spohr Verlag, Verlag: Spohr Publishers Limited, Länge: 211, Breite: 135, Höhe: 31, Gewicht: 457, Produktform: Gebunden, Genre: Importe, Genre: Importe, Vorgänger EAN: 9789963400300 9783927606302 9783927606029, Herkunftsland: UNGARN (HU), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 117564824,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "GROßE OZEAN STRAßE-12 APOSTEL STRAND KÜSTE KLIPPEN MEER"Vliestapete, GROßE OZEAN STRAßE-12 APOSTEL STRAND KÜSTE KLIPPEN MEER, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material:...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "GROßE OZEAN STRAßE-12 APOSTEL STRAND KÜSTE KLIPPEN MEER"Vliestapete, GROßE OZEAN STRAßE-12 APOSTEL STRAND KÜSTE KLIPPEN MEER, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material:...74,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Waren die Evangelisten auch Apostel?
Waren die Evangelisten auch Apostel? Die Evangelisten waren nicht direkt Apostel, da sie nicht zu den zwölf Jüngern gehörten, die von Jesus persönlich berufen wurden. Die Evangelisten waren jedoch enge Gefährten von Aposteln wie Petrus und Paulus und spielten eine wichtige Rolle bei der Verbreitung des Evangeliums. Sie waren Zeugen der Lehren und Taten Jesu und verfassten die Evangelien, um die Botschaft von Jesus Christus weiterzugeben. Obwohl sie nicht direkt als Apostel bezeichnet wurden, trugen sie maßgeblich zur Verbreitung des Christentums bei. **
-
Welcher Apostel war zuerst christenverfolger?
Welcher Apostel war zuerst christenverfolger? Der Apostel, der zuerst als Christenverfolger bekannt war, war Saulus von Tarsus, der später als Paulus bekannt wurde. Vor seiner Bekehrung zum Christentum verfolgte er aktiv die Anhänger Jesu und war an der Verfolgung und Inhaftierung von Christen beteiligt. Auf dem Weg nach Damaskus hatte er eine Bekehrungserfahrung, die sein Leben veränderte und ihn dazu brachte, ein glühender Verfechter des Christentums zu werden. Paulus spielte eine entscheidende Rolle bei der Verbreitung des christlichen Glaubens und der Gründung von Gemeinden in verschiedenen Teilen der Welt. Seine Geschichte zeigt, dass selbst die größten Gegner des Glaubens durch Gottes Gnade zu treuen Jüngern werden können. **
-
Welcher Apostel galt als Zweifler?
Welcher Apostel galt als Zweifler? Der Apostel, der als Zweifler gilt, ist Thomas. Er wird oft als "ungläubiger Thomas" bezeichnet, da er zunächst nicht glaubte, dass Jesus auferstanden war, bis er ihn mit eigenen Augen und Händen sah. Thomas wollte Beweise für die Auferstehung sehen, bevor er glaubte. Diese Episode ist bekannt als "Zweifelnden Thomas" und zeigt, dass es auch unter den Jüngern Jesu Zweifel und Fragen gab. Trotz seiner Zweifel wurde Thomas später ein glühender Verfechter des Glaubens und missionierte sogar in Indien. **
-
Wer war der erste Apostel?
"Der erste Apostel, der von Jesus berufen wurde, war Simon Petrus. Er war ein Fischer aus Galiläa und einer der engsten Vertrauten Jesu. Petrus wird oft als der Fels bezeichnet, auf den Jesus seine Kirche bauen wollte. Er spielte eine bedeutende Rolle in der Verbreitung des Christentums nach Jesu Tod und Auferstehung. Petrus wird in den Evangelien als impulsiv und manchmal zweifelnd dargestellt, aber auch als einer der ersten, der Jesus als den Messias erkannte." **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.